सहुलियतपूर्ण कर्जाको कार्यान्वयन र प्रभावकारितामा आशंका
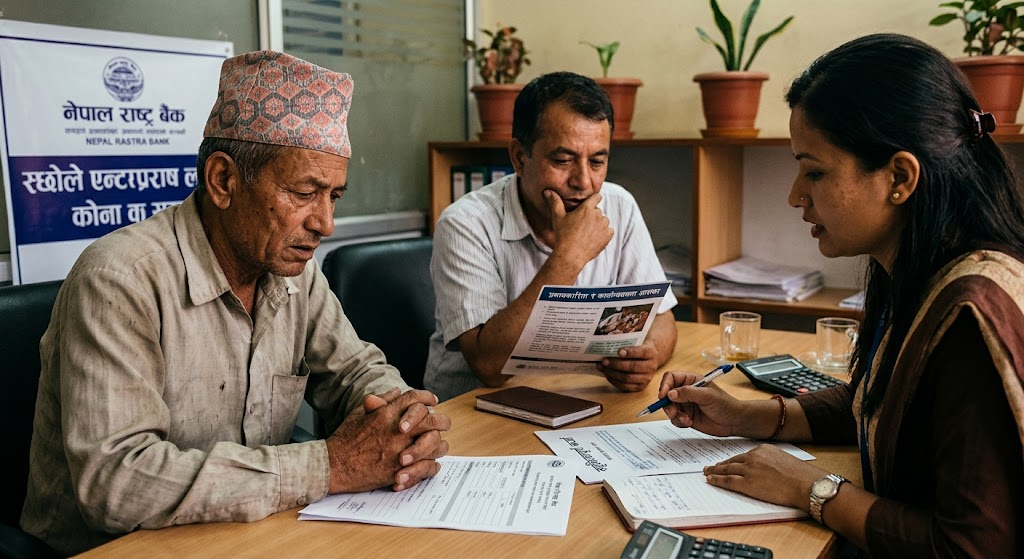
कृषि क्षेत्रमा बैंक तथा वित्तीय संस्थाहरूले सहुलियतपूर्ण कर्जा प्रदान गर्ने कुरा आफैंमा स्वागतयोग्य कदम हो । नेपाल राष्ट्र बैंकले पछिल्लो पटक कृषि कर्जालाई केही खुकुलो गर्ने नीति ल्याएको छ । विगतका केही वर्षहरूमा पनि बैंकहरूले कृषिमा सहुसलयतपूर्ण कर्जा प्रदान गर्दै आए पनि व्यवहारमा त्यस्तो सहुलियतपूर्ण कर्जा लक्षित वर्गका कृषकको हातमा पुग्न सकेको छैन । सहुलियतपूर्ण कर्जाको कार्यान्वयन पक्ष एकदमै कमजोर देखिएको छ । राष्ट्र बैंकले नीति बनाए पनि बैंकहरूले भने सहुलियतपूर्ण कर्जाको कार्यान्वयन पक्षलाई बेवास्ता गरेको देखिन्छ । सामान्य कृषकहरूले आज पनि बैंकहरूबाट सहुलियत कर्जा सहजरूपमा प्राप्त गर्न सकेका छैनन् । बैंक तथा वित्तीय क्षेत्रमा अनेकौं कानूनी तथा प्रक्रियागत झञ्झटिलो अवस्थाको कारण सहुलियतपूर्ण कर्जा लक्षित वर्गले सहजरूपमा प्राप्त गर्न सकेको छैन् । नेपाल राष्ट्र बैंकले बेरोजगार तथा बैदेशिक रोजगारीबाट फर्किएका युवाहरूलाई व्यवसायिक कृषि तथा पशुपालन व्यवसायमा बढीमा ५ करोड सम्म सहुलियतपूर्ण कृषि कर्जा दिने प्रक्रियाको थालनी गरेको छ । राष्ट्र बैंकले चालेको यो कदम आफैंमा महŒवपूर्ण कार्य हो । राष्ट्र बैंकको यो कार्यविधि व्यवहारमा कति लागू हुन सक्छ भन्ने अहम प्रश्न रहन्छ । किनभने हिजो पनि सहुलियत कर्जा सम्वन्धि विभिन्न व्यवस्था नभएका होइनन् । सहुलियतपूर्ण कर्जाको कार्यविधि कति हदसम्म कार्यान्वयनमा आएका छन् भन्ने तर्फ गम्भीर समिक्षा हुनुपर्छ ।
मुलुकको कृषि क्षेत्रको महŒवपूर्ण योगदान छ । अर्थतन्त्रको कुल गार्हस्थ उत्पादनमा कृषि क्षेत्रको योगदान करिब २६ प्रतिशत रहेको छ । त्यसैगगरी कृषि क्षेत्रमा प्रत्यक्ष तथा अप्रत्यक्ष ठूलो संख्यामा रोजगारीको अवसर उपलब्ध छ । नेपाल राष्ट्र बैंकले वैदेशिक रोजगारीबाट फर्केका युवालाई स्वदेशमै अवसर सिर्जना गर्न र प्राकृतिक विपद्को बारम्बारको जोखिमलाई ध्यानमा राख्दै सहुलियतपूर्ण कर्जाको नयाँ कार्यविधि ल्याएको छ । राष्ट्र बैंकले बैंक तथा वित्तीय संस्थामार्फत सहुलियतपूर्ण कर्जा प्रवाह गरी साना तथा मझौला उद्यमीहरूलाई वित्तीय पहुँच सहज बनाउने, ब्याजको बोझ घटाउने र उद्यमशीलतालाई प्रोत्साहन दिने उद्देश्य सहुलियतपूर्ण कर्जाको नीति ल्याएको देखिन्छ तर यसका लागि बैंक तथा वित्तीय संस्थाहरूले व्यवहारमा यो नीति लागू गर्न कत्तिको इमानदारी रूपमा कार्यान्वयन गर्छन् भन्ने विषयप्रति बढी चनाखो हुनुपर्ने देखिन्छ ।
विगतमा पनि कृषि क्षेत्रमा प्रदान गर्ने भनिएको सहुलियतपूर्ण कर्जा ठूला व्यापारी तथा गैर कृषि क्षेत्रका टाढाबाठाहरूको हातमा सहुलियतपूर्ण कर्जा गएको विषयमा निकै आलोचना र टीकाटिप्पणी हुने गरेका छन् ।
वैदेशिक रोजगारीबाट फर्किएका युवाहरूले स्वदेशमै कृषि तथा व्यवसायिक काम गर्न खोज्दा पनि बैंक तथा वित्तीय संस्थाहरूले सहज रूपमा कर्जा नदिएको अवस्था छ । युवाले बैंकमा घितो तथा कागजी प्रक्रिया पूरा गर्न नसकेर बैंकबाट सहज रूपमा कर्जा नपाएको गुनासो निकै सुनिन्छ । वैदेशिक रोजगारबाट फर्किएर आएका युवालाई बैंकले सहज रूपमा कर्जा नदिएको कारण उनीहरू निराश भएका उदाहरणहरू धेरै छन् । नेपाल राष्ट्र बैंकले विगतमा सहुलियतपूर्ण कर्जा योजना किन प्रभावकारी भएन भन्ने विषयमा गम्भीरतापूर्वक समीक्षा गर्न जरुरी छ । बैंक तथा वित्तीय संस्थाहरूले प्रदान गर्ने भनिएको सहुलियतपूर्ण कर्जाको लक्षित वर्गको पहिचान र सही छनौट हुनुपर्छ । किसान तथा युवा लक्षित कार्यक्रम उनीहरूको नाममा अन्य टाढाबाठाहरूको पहुँच र उनीहरूको स्वार्थ भन्दा माथि उठ्नुपर्छ ।
कार्यविधिमा कृषि तथा पशुपन्छीजन्य व्यावसायिक कार्यका लागि अधिकतम ५ करोड रुपैयाँसम्म कर्जा उपलब्ध हुने उल्लेख गरिएको छ । यसको आधार र छनोट प्रक्रिया पारदर्शी हुनुपर्छ । महिला उद्यमशील कर्जाअन्तर्गत महिलाहरूले व्यक्तिगत वा सामूहिक रूपमा आफ्नो सीप र क्षमता प्रयोग गरी उद्यमी बन्न अधिकतम २५ लाख रुपैयाँसम्म कर्जा लिन सक्ने भनिएको छ । महिला उद्यमीको नामको सहुलियत कर्जा आवश्यक तथा वास्तविक लक्षित व्यक्तिको हातमा पुग्नुपर्छ । स्टार्टअप उद्यम कर्जा र वैदेशिक रोजगारीबाट फर्केका युवा स्वरोजगार कर्जाका लागि क्रमशः २५ लाख र २० लाख रुपैयाँसम्मको सीमा तोकिएको छ । शिक्षित युवा परियोजना कर्जा र दलित समुदायभित्र सिर्जित उद्यम विकास कर्जाका लागि पनि अधिकतम २० लाख रुपैयाँको व्यवस्था छ । यी सबै कर्जा प्रक्रिया लक्षित र सम्बन्धित व्यक्ति तथा समूहको पहुँचमा पुग्नुपर्छ ।
जेनजी आन्दोलनका सहित परिवार तथा घाइते लक्षित स्वरोजगार उद्यम कर्जाअन्तर्गत अधिकतम १५ लाख रुपैयाँसम्म कर्जा उपलब्ध गराइने भनिएको छ । यी सबै खालको कर्जा योजना लक्षित र आवश्यकता परेका व्यक्ति, परिवार तथा समूहमा पुग्न सक्नुपर्छ । राष्ट्र बैंकले ल्याएको सहुलियतपूर्ण कर्जा लक्षित वर्गमा पुग्न सक्नुपर्छ । सहुलियतपूर्ण कर्जालाई बैंकहरूले पनि कसैको दवाव र प्रभावमा नपरीकन आवश्यक र लक्षित वर्गमा पुर्याउन बढी जिम्मेवार हुनुपर्ने देखिन्छ । विगतमा भएका गल्ती तथा कमजोरीलाई सुधार गरेर लक्षित व्यक्ति तथा समूहमा सहुलियतपूर्ण कर्जा प्राप्त गर्न सके भने मात्र यो कार्यक्रम उपोगी र सान्र्दभिक हुन सक्छ ।
दशैं एउटै, धार्मिक र सांस्कृतिक अर्थ अनेक
शुक्रबार, असोज ३०, २०८३
बडा दशैं धार्मिक पर्वभन्दा साझा पहिचानको उत्सव
शुक्रबार, असोज ३०, २०८३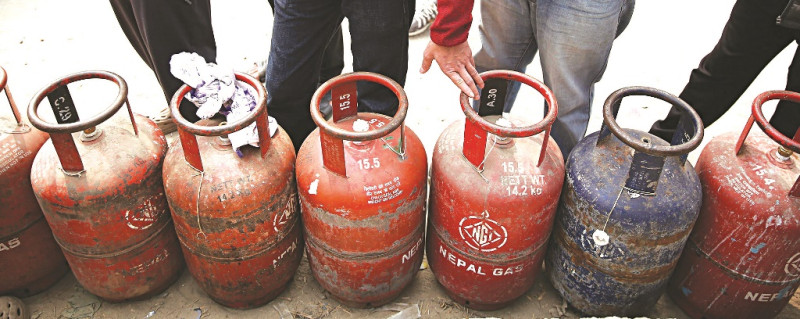
ग्यास अभावले देखाएको सरकारको लाचारी
बिहीबार, असोज २९, २०८३
विपद् पूर्वतयारीमा गैरसरकारी संस्थाको भूमिका
बिहीबार, असोज २९, २०८३- नवरात्रको छैटौँ दिन आज कात्यायनी देवीको पूजा आराधना गरिँदै
- पिँधका जनताको कथा ‘मगनी मरिक’
- जापानी आख्यान नेपाली भाषामा
- दशौँ राष्ट्रिय खेलकुदमा कर्णालीका २१ जना तेक्वान्दो खेलाडी
- माउन्ट एभरेस्ट डिस्टिलरी ’माउन्ट गोल्ड’ र ’ब्ल्याक पर्ल’ प्रस्तुत गर्दै
- साटा अवार्डमा सिद्धार्थ रिभरसाइड रिसोर्टको ह्याट्रिक
- नेपालमा फाइभजी र एआईमा आधारित डिजिटल रूपान्तरणलाई तीव्रता दिंदै ह्वावे
- ग्लोबल आइएमई बैंक दुई विधामा ‘फोनपे अनर्स २०८३’ बाट सम्मानित