मार्जिनदेखि सर्ट सेलिङसम्म खुला

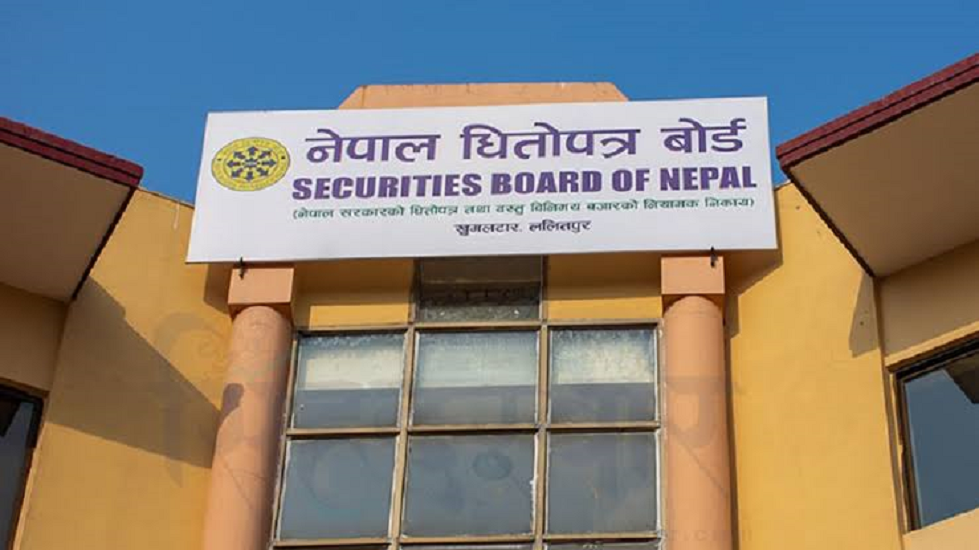
काठमाडौं । नेपाल धितोपत्र बोर्ड (सेबोन) ले ब्रोकर व्यवसायको संरचना नै परिवर्तन गर्ने गरी चार तहको वर्गीकरण गरेको छ । बोर्डले धितोपत्र दलाल व्यवसाय सुदृढीकरण नीति जारी गर्दै जोखिमअनुसार पुँजी प्रणाली र नयाँ कारोबार सेवाको व्यवस्था पनि लागू गरेको छ ।
नीतिअनुसार ब्रोकरलाई ‘क’, ‘ख’, ‘ग’ र ‘घ’ श्रेणीमा वर्गीकरण गरिएको छ । पुँजी, जोखिम वहन क्षमता, संस्थागत संरचना र सेवाको दायराका आधारमा ब्रोकरको स्तर निर्धारण हुने नेपाल धितोपत्र बोर्डले स्पष्ट पारेको छ । नीतिअनुसार ‘क’ श्रेणीका स्टक डिलरले सबैभन्दा व्यापक सेवा सञ्चालन गर्न पाउनेछन् भने ‘घ’ श्रेणी विशिष्टीकृत सेवामा केन्द्रित हुनेछ ।
श्रेणी ‘क’ (धितोपत्र व्यापारी–स्टक डिलर) उच्चतम श्रेणी हो । यसले डिलरसिप सेवा, दलाली तथा आदेश कार्यान्वयन, निक्षेप सेवा, मार्जिन लेन्डिङ, बजार निर्माण, योग्य संस्थागत लगानीकर्ता सेवा, प्रोप्राइटरी ट्रेडिङ, लगानी परामर्श, अनुसन्धान, लगानी व्यवस्थापन, प्रत्याभूति, अन्तरदिवसीय कारोबार, धितोपत्र सापटी तथा उधारो (एसएलबी) र सर्ट सेलिङ लगायतका सबै प्रकारका सेवा सञ्चालन गर्न पाउनेछ ।
श्रेणी ‘ख’ (पूर्ण सेवा धितोपत्र दलाल) ले दलाली, निक्षेप, मार्जिन लेन्डिङ, बजार निर्माण, प्रोप्राइटरी ट्रेडिङ, लगानी परामर्श, अनुसन्धान, लगानी व्यवस्थापन, अन्तरदिवसीय कारोबार, एसएलबी र सर्ट सेलिङ सेवा सञ्चालन गर्न सक्नेछ । श्रेणी ‘ग’ (कारोबारमुखी धितोपत्र दलाल) मुख्यतः ग्राहकको आदेश कार्यान्वयनमा केन्द्रित रहनेछ र अतिरिक्त अनुमति नलिई उच्च जोखिमयुक्त गतिविधि गर्न पाउने छैन ।
श्रेणी ‘घ’ (विशिष्टीकृत धितोपत्र दलाल) ऋणपत्र दलाली, संस्थागत दलाली र बजार निर्माण जस्ता विशिष्ट सेवाका लागि रहनेछ ।
नयाँ व्यवस्थाले चुक्ता पुँजी मात्रै पर्याप्त नहुने बनाएको छ । ब्रोकरले वहन गर्ने बजार, कर्जा, काउन्टरपार्टी, सञ्चालन, तरलता, राफसाफ र एकाग्रता जोखिमअनुसार नियामकीय पुँजी कायम गर्नुपर्नेछ । पुँजी पर्याप्तता कमजोर भए लाभांश वितरणमा समेत प्रतिबन्ध लगाउन सकिनेछ ।
ग्राहकको सम्पत्ति सुरक्षाका लागि ब्रोकरको आफ्नै र ग्राहकको रकम तथा धितोपत्र अलग राख्नुपर्ने प्रावधान पनि बनाएको छ । ग्राहकको वैध दाबी संरक्षण गर्न लगानीकर्ता क्षतिपूर्ति कोष स्थापना गर्ने व्यवस्था पनि गरिएको छ ।
त्यस्तै ब्रोकरको कारोबार प्रणालीमा युनिक अर्डर आईडी र टाइमस्ट्याम्प, डिजिटल केवाईसी, बहु–तह प्रमाणीकरण, डिजास्टर रिकभरी तथा आपतकालीन ‘किल स्विच’ अनिवार्य गरिने भएको छ । बोर्डले जोखिमअनुसार ब्रोकरको निगरानी गर्न ‘ब्रोकर रिस्क स्कोर’, रेगटेक र सुपटेक प्रणाली विकास गर्ने भएको छ ।
नीति तीन चरणमा कार्यान्वयन हुने उल्लेख गरिएको छ । पहिलो चरणमा ब्रोकर वर्गीकरण, पुँजी, सुशासन, ग्राहक सम्पत्ति र साइबर सुरक्षा सुदृढ गरिनेछ । दोस्रो चरणमा मार्जिन, एसएलबी, सर्ट सेलिङ, इन्ट्राडे र बजार निर्माण सेवा विस्तार गरिनेछ भने तेस्रो चरणमा एकीकृत तथा जोखिममा आधारित धितोपत्र मध्यस्थता प्रणाली विकास गरिनेछ ।
नयाँ व्यवस्थाले ब्रोकरलाई चार तहमा वर्गीकरण गर्दै मार्जिन कारोबार, अन्तरदिवसीय कारोबार, धितोपत्र सापटी तथा उधारो (एसएलबी), सर्ट सेलिङ र बजार निर्माणजस्ता सेवा विस्तारको बाटो खोलेको हो ।
तर जोखिमयुक्त सेवा सबै ब्रोकरले स्वतः सञ्चालन गर्न पाउने छैनन् । मार्जिन, सर्ट सेलिङ, एसएलबी र इन्ट्राडे कारोबारका लागि गतिविधिअनुसार छुट्टै अनुमति लिनुपर्नेछ । सेवा विस्तारसँगै ब्रोकरको पुँजी, जोखिम व्यवस्थापन, प्रविधि र ग्राहक सम्पत्ति सुरक्षाको मापदण्ड पनि कडा पारिएको छ ।
सेबोनका अनुसार ‘क’ श्रेणीका स्टक डिलरले सबैभन्दा व्यापक सेवा सञ्चालन गर्न पाउनेछन् । ‘ख’ श्रेणीका पूर्ण सेवा ब्रोकरले दलालीसँगै मार्जिन लेन्डिङ, बजार निर्माण, प्रोप्राइटरी ट्रेडिङ, अनुसन्धान, लगानी परामर्श, लगानी व्यवस्थापन, एसएलबी र सर्ट सेलिङलगायत सेवा दिन सक्नेछन् ।
‘ग’ श्रेणी कारोबारमुखी ब्रोकरका रूपमा रहनेछ भने ‘घ’ श्रेणीमा ऋणपत्र दलाली, संस्थागत दलाली र बजार निर्माणजस्ता विशिष्टीकृत सेवा रहनेछन् ।
नयाँ ब्रोकरको प्रवेशका लागि न्यूनतम पुँजी, ‘फिट एन्ड प्रपर’ मापदण्ड, प्रविधिगत तयारी, संस्थागत सुशासन र जोखिममा आधारित इजाजतलाई आधार बनाइनेछ । नयाँ आवेदकले कम्तीमा तीन वर्षको व्यावसायिक योजना पेस गर्नुपर्नेछ ।
प्रविधिमा पनि कडाइ
ब्रोकरका अर्डर म्यानेजमेन्ट र रिस्क म्यानेजमेन्ट प्रणालीमा प्रत्येक आदेशको युनिक आईडी र टाइमस्ट्याम्प अनिवार्य हुने भएको छ ।
डिजिटल केवाईसी, बहु–तह प्रमाणीकरण, डिजास्टर रिकभरी साइट, आपत्कालीन ‘किल स्विच’, नियमित आईटी अडिट र पेनिट्रेसन टेस्टिङ गर्नुपर्नेछ । बोर्डले ब्रोकरको जोखिम निगरानीका लागि रेगटेक, सुपटेक र ब्रोकर रिस्क स्कोर प्रणाली अघि बढाउने भएको छ ।
तीन चरणमा नयाँ व्यवस्था
नीति कार्यान्वयन तीन चरणमा हुने सेबोनले जनाएको छ । पहिलो चरणमा ब्रोकर वर्गीकरण, पुँजी पर्याप्तता, ग्राहक सम्पत्ति सुरक्षा, सुशासन र साइबर सुरक्षामा सुधार गरिनेछ ।
दोस्रो चरणमा मार्जिन कारोबार, एसएलबी, सर्ट सेलिङ, इन्ट्राडे र बजार निर्माण सेवा विस्तार गरिनेछ ।
तेस्रो चरणमा रणनीतिक लगानी, व्यावसायिक दलाली, अनुसन्धान तथा लगानी परामर्श र जोखिममा आधारित सुपरीवेक्षणसहितको एकीकृत धितोपत्र मध्यस्थता प्रणाली विकास गर्ने लक्ष्य राखिएको छ ।
नयाँ नीतिले ब्रोकरलाई केवल शेयर किनबेचको आदेश कार्यान्वयन गर्ने संस्थाबाट बहुसेवामुखी वित्तीय मध्यस्थकर्ता बनाउने आधार तयार गरेको छ । यसको कार्यान्वयनसँगै ब्रोकरको पुँजी, स्वामित्व, सेवा, प्रविधि र जोखिम व्यवस्थापनमा व्यापक परिवर्तन आउनेछ ।
देशको पुँजी बजारलाई आधुनिक, प्रतिस्पर्धी, विश्वसनीय, प्रविधिमैत्री र अन्तर्राष्ट्रिय मापदण्ड अनुकूल बनाउने उद्देश्यसहित ‘धितोपत्र दलाल व्यवसाय सुदृढीकरण नीति, २०८३’ कार्यान्वयनमा ल्याएको दावी सेबोनले गरेको छ ।
अर्थ मन्त्रालयको पुँजी बजार सुदृढीकरण तथा पुनरुत्थान कार्ययोजनाको जगमा तयार पारिएको नीतिले हालसम्म व्यक्ति–केन्द्रित व्यवस्थापन, सीमित सेवा र एकै प्रकारको नियमनमा चल्दै आएका धितोपत्र दलाल व्यवसायीलाई पूर्ण विकसित, सबल र बहुसेवामुखी बजार मध्यस्थकर्ताका रूपमा रूपान्तरण गर्ने लक्ष्य लिएको छ ।
बोर्डका अनुसार हालको सानो आकार, सीमित सेवा र व्यक्ति–केन्द्रित ढाँचाबाट पर्याप्त पुँजी, व्यावसायिक व्यवस्थापन, आधुनिक प्रविधि र विविध सेवा प्रदान गर्न सक्ने मध्यस्थकर्ता बनाउनु यस नीतिको मूल उद्देश्य हो ।
अनुमतिपत्र प्रणाली उपयुक्त र योग्यताको सिद्धान्त, न्यूनतम पुँजी क्षमता, जोखिममा आधारित इजाजत, सेवामा आधारित स्वीकृति, प्रविधिगत पूर्वतयारी, संस्थागत सुशासन, लगानीकर्ता संरक्षण, सञ्चालन लचिलोपन, पारदर्शिता र समानुपातिकताका सिद्धान्तमा आधारित हुनेछ ।
नयाँ आवेदकले कम्तीमा तीन वर्षको व्यावसायिक योजना पेस गर्नुपर्नेछ । अनुमतिपत्र नवीकरण प्रशासनिक प्रक्रिया मात्र नभई वित्तीय अवस्था, पुँजी पर्याप्तता, अनुपालन, ग्राहक गुनासो, प्रविधि र साइबर सुरक्षाको आवधिक मूल्यांकनसँग जोडिनेछ । मापदण्ड नपुगेमा स्तर घटुवा वा निलम्बन गरिने व्यवस्था छ । विद्यमान व्यवसायीलाई नयाँ ढाँचामा ल्याउन उचित संक्रमणकालीन अवधि दिइनेछ ।स्वामित्व, जोखिममा आधारित पुँजी र सुशासननीतिले दलाल व्यवसायलाई व्यक्तिकेन्द्रित ढाँचाबाट व्यावसायिक संस्थामा रूपान्तरण गर्न संस्थागत तथा रणनीतिक लगानीकर्ताको सहभागितालाई प्रोत्साहन गरेको छ । तर स्वार्थको द्वन्द्व, कनेक्टेड एक्सपोजर र क्रस–ओनरसिप नियन्त्रण गर्न मुख्य शेयरधनीको सीमा तोकिनेछ । वास्तविक लाभग्राही स्वामित्व खुलासा, लगानीको स्रोतको वैधता र नियन्त्रणमा परिवर्तनमा बोर्डको पूर्वस्वीकृति अनिवार्य हुनेछ ।
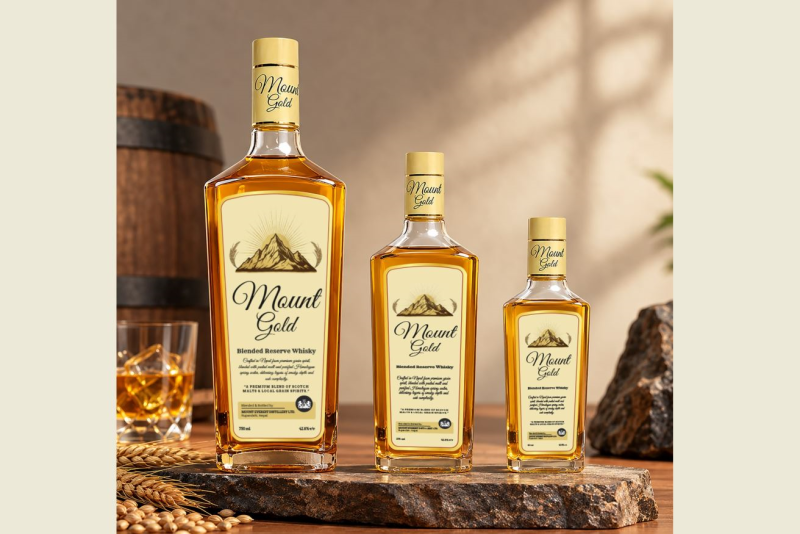
माउन्ट एभरेस्ट डिस्टिलरी ’माउन्ट गोल्ड’ र ’ब्ल्याक पर्ल’ प्रस्तुत गर्दै
शुक्रबार, असोज ३०, २०८३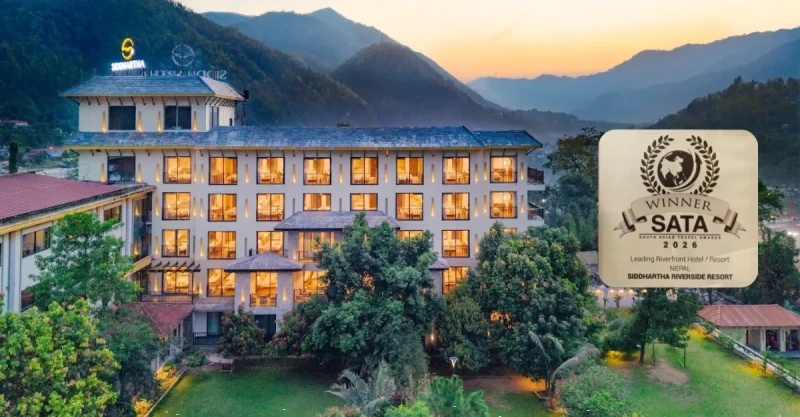
साटा अवार्डमा सिद्धार्थ रिभरसाइड रिसोर्टको ह्याट्रिक
शुक्रबार, असोज ३०, २०८३
नेपालमा फाइभजी र एआईमा आधारित डिजिटल रूपान्तरणलाई तीव्रता दिंदै ह्वावे
शुक्रबार, असोज ३०, २०८३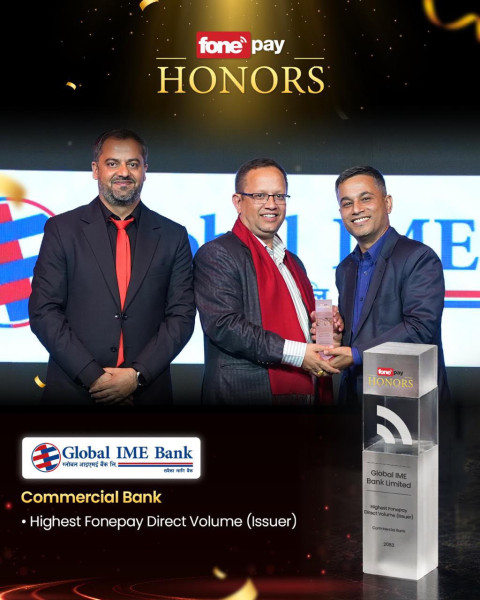
ग्लोबल आइएमई बैंक दुई विधामा ‘फोनपे अनर्स २०८३’ बाट सम्मानित
शुक्रबार, असोज ३०, २०८३- नवरात्रको छैटौँ दिन आज कात्यायनी देवीको पूजा आराधना गरिँदै
- पिँधका जनताको कथा ‘मगनी मरिक’
- जापानी आख्यान नेपाली भाषामा
- दशौँ राष्ट्रिय खेलकुदमा कर्णालीका २१ जना तेक्वान्दो खेलाडी
- माउन्ट एभरेस्ट डिस्टिलरी ’माउन्ट गोल्ड’ र ’ब्ल्याक पर्ल’ प्रस्तुत गर्दै
- साटा अवार्डमा सिद्धार्थ रिभरसाइड रिसोर्टको ह्याट्रिक
- नेपालमा फाइभजी र एआईमा आधारित डिजिटल रूपान्तरणलाई तीव्रता दिंदै ह्वावे
- ग्लोबल आइएमई बैंक दुई विधामा ‘फोनपे अनर्स २०८३’ बाट सम्मानित