कृषिमा सहुलियत कर्जा अधिकतम ५ करोड रुपैयाँसम्म
विपद् पीडितको आवास पुनर्निर्माणका लागि पनि सहुलियतपूर्ण कर्जा दिइने

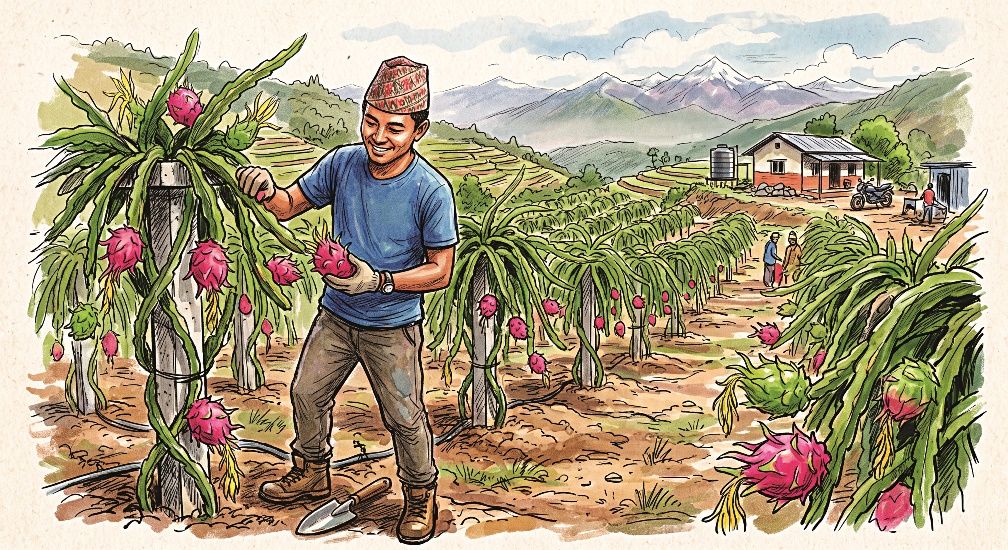
काठमाडौं । बेरोजगार र वैदेशिक रोजगारीबाट फर्केका युवाहरूले व्यावसायिक कृषि तथा पशुपन्छीजन्य पालन गर्न अधिकतम ५ करोड रुपैयाँसम्म सहुलियतपूर्ण कर्जा पाउने बाटो खुलेको छ । यसका लागि नेपाल राष्ट्र बैंकले ‘सहुलियतपूर्ण कर्जाका लागि ब्याज अनुदानसम्बन्धी कार्यविधि, २०८२’ स्वीकृत गरी कार्यान्वयनमा ल्याएको हो ।
यसले यसअघि कार्यान्वयनमा रहेको ‘सहुलियतपूर्ण कर्जाका लागि ब्याज अनुदानसम्बन्धी एकीकृत कार्यविधि, २०७५’ लाई पूर्ण रूपमा खारेज गरेको छ । कार्यविधिले युवा स्वरोजगार, महिला उद्यमशीलता, दलित समुदायको आर्थिक सशक्तीकरण र विपद् पीडितको आवास पुनर्निर्माणलाई प्राथमिकता दिएको छ ।
मुलुकमा बेरोजगारी, वैदेशिक रोजगारीबाट फर्केका युवालाई स्वदेशमै अवसर सिर्जना गर्नुपर्ने आवश्यकता र प्राकृतिक विपद्को बारम्बारको जोखिमलाई ध्यानमा राख्दै यो कार्यविधि ल्याइएको हो । राष्ट्र बैंककी सूचना अधिकारी सुधा श्रेष्ठले बैंक तथा वित्तीय संस्थामार्फत सहुलियतपूर्ण कर्जा प्रवाह गरी साना तथा मझौला उद्यमीहरूलाई वित्तीय पहुँच सहज बनाउने, ब्याजको बोझ घटाउने र उद्यमशीलतालाई प्रोत्साहन दिने उद्देश्य लिइएको छ ।
यसका लागि इजाजतपत्रप्राप्त ‘क’, ‘ख’, ‘ग’ र ‘घ’ वर्गका बैंक तथा वित्तीय संस्थाहरूले तोकिएको क्षेत्र र सीमाभित्र रही आवधिक प्रकृतिको कर्जा प्रवाह गर्न सक्ने व्यवस्था गरिएको जानकारी उनले दिइन् ।
कार्यविधिमा कृषि तथा पशुपन्छीजन्य व्यावसायिक कार्यका लागि अधिकतम ५ करोड रुपैयाँसम्म कर्जा उपलब्ध हुने उल्लेख गरिएको छ । प्रमुख सहरमा रहेका उद्योगका परम्परागत बोयलर प्रणालीलाई वातावरणमैत्री प्रविधिमा प्रतिस्थापन गर्न उद्योग विभागको सिफारिसमा अधिकतम ५० लाख रुपैयाँसम्म कर्जा दिइने व्यवस्था छ । महिला उद्यमशील कर्जाअन्तर्गत महिलाहरूले व्यक्तिगत वा सामूहिक रूपमा आफ्नो सीप र क्षमता प्रयोग गरी उद्यमी बन्न अधिकतम २५ लाख रुपैयाँसम्म कर्जा लिन सक्नेछन् । स्टार्टअप उद्यम कर्जा र वैदेशिक रोजगारीबाट फर्केका युवा स्वरोजगार कर्जाका लागि क्रमशः २५ लाख र २० लाख रुपैयाँसम्मको सीमा तोकिएको छ । शिक्षित युवा परियोजना कर्जा र दलित समुदायभित्र सिर्जित उद्यम विकास कर्जाका लागि पनि अधिकतम २० लाख रुपैयाँको व्यवस्था छ ।
यसैगरी जेनजी आन्दोलनका शहीद परिवार तथा घाइते लक्षित स्वरोजगार उद्यम कर्जाअन्तर्गत अधिकतम १५ लाख रुपैयाँसम्म कर्जा उपलब्ध गराइने व्यवस्था गरिएको पनि नेपाल राष्ट्र बैंकले स्पष्ट पारेको छ । प्राकृतिक विपद् पीडितको निजी आवास निर्माणका लागि अधिकतम ५ लाख रुपैयाँको कर्जा दिइने व्यवस्था गरिएको छ ।
बैंक तथा वित्तीय संस्थाले प्रवाह गरेको सहुलियतपूर्ण कर्जामा लाग्ने ब्याजदरमध्ये ३ प्रतिशत रकम नेपाल सरकारले अनुदान स्वरूप उपलब्ध गराउनेछ । सम्बन्धित बैंकले आफ्नो आधार दरमा अधिकतम १.५ प्रतिशतभन्दा बढी नहुने गरी ब्याजदर कायम गर्नुपर्ने बाध्यता छ । ऋणीले आधार दरमा लाग्ने ब्याज, कर्जा सूचना शुल्क र बीमाशुल्कबाहेक अन्य कुनै पनि प्रकारको थप शुल्क वा सेवा शुल्क बुझाउनुपर्ने छैन । ब्याज अनुदानको अधिकतम अवधि ५ वर्ष तोकिएको छ । साविकको एकीकृत कार्यविधि २०७५ बमोजिम प्रवाह भई नवीकरण भएका कर्जाको हकमा अनुदान सुरु भएको मितिदेखि ५ वर्षसम्म सुविधा उपलब्ध हुनेछ । ऋणीले बैंकलाई बुझाउनुपर्ने सम्पूर्ण किस्ता, ब्याज, सुरक्षण शुल्क र बीमा प्रिमियम नियमित रूपमा भुक्तानी गरेपछि मात्र अनुदान रकम प्रदान वा शोधभर्ना हुने व्यवस्था छ । पहिलो संशोधनले परिस्थितिजन्य कारणले कुनै चौमासिकमा भुक्तानी नभए पनि अर्को चौमासिकमा बक्यौता चुक्ता गरी नियमित गरेमा सम्पूर्ण अवधिको ब्याज अनुदान माग गर्न सकिने सुविधा दिएको छ । यसले नियमित भुक्तानीको दबाब कम गर्दै ऋणीलाई राहत दिएको छ ।
कार्यविधिअनुसार सहुलियतपूर्ण कर्जा प्राप्त गर्न १८ वर्ष उमेर पूरा भएको नेपाली नागरिक हुनुपर्ने, कर्जा सूचना केन्द्रको कालोसूचीमा नपरेको हुनुपर्ने र स्थायी लेखा नम्बर अनिवार्य रूपमा लिएको हुनुपर्ने सर्त छ । विपद् आवास कर्जा बाहेक अन्य कर्जाका लागि फर्म, कम्पनी वा संस्था प्रचलित कानूनबमोजिम दर्ता भएको र शतप्रतिशत स्वामित्व नेपाली नागरिकको हुनुपर्ने व्यवस्था छ । महिला उद्यमशील कर्जामा संस्था वा उद्यमको शतप्रतिशत स्वामित्व महिलाको हुनुपर्नेछ । वैदेशिक रोजगारबाट फर्केका युवाका लागि श्रम स्वीकृति लिई कम्तीमा ६ महिना विदेशमा काम गरी फर्केको हुनुपर्ने र कुनै पनि विदेशी मुलुकको स्थायी बसोबास अनुमति पाएका व्यक्ति योग्य नहुने स्पष्ट गरिएको छ । समूहमा कर्जा लिँदा फरक परिवारका १८ वर्ष उमेर पूरा भएका कम्तीमा ५ जना सदस्य हुनुपर्नेछ ।
जेनजी आन्दोलनका शहीद परिवार र घाइतेका लागि नेपाल सरकार वा तोकिएको निकायबाट प्रमाणित शहीदका पति, पत्नी, छोरा, छोरी, बाबु वा आमा तथा घाइते व्यक्ति हुनुपर्नेछ । प्राकृतिक विपद् पीडित आवास कर्जाका लागि नेपाल सरकारको निजी आवास अनुदान नपाएको, राष्ट्रिय विपद् जोखिम न्यूनीकरण तथा व्यवस्थापन प्राधिकरणबाट अनुदान नलिएको र परिवारको नाममा कतै पनि बस्न योग्य घर नभएको हुनुपर्ने सर्त उल्लेख गरिएको छ ।
सीमा र दोहोरो सुविधामा कडा प्रतिबन्ध लगाइएको छ । सहुलियतपूर्ण कर्जा एकसगोल परिवारको एक जना सदस्यलाई मात्र प्रदान गरिनेछ । एक योग्य निवेदकले कुनै एक प्रकारको मात्र सहुलियतपूर्ण कर्जा प्राप्त गर्न सक्नेछन् । सरकार वा अन्य निकायबाट कुनै पनि प्रकारको सहुलियतपूर्ण कर्जा लिएका ऋणी वा निवेदकका एकसगोल परिवारका अन्य सदस्य यो कर्जाका लागि योग्य हुने छैनन् । कर्जा एक बैंकबाट अर्को बैंकमा परिवर्तन (स्वाप) गरेमा ब्याज अनुदान सुविधा स्वतः खारेज हुनेछ । समूहभित्र आपसी सम्बन्ध भएको ऋणीको समूहमा कुनै एक व्यक्ति वा फर्मले कर्जा लिएमा अन्य सदस्य योग्य हुने छैनन् । यी प्रावधानले दुरुपयोग रोक्न र लक्षित वर्गसम्म मात्र सुविधा पुग्ने सुनिश्चित गर्न खोजिएको छ ।
आवेदन दिँदा बैंकको कर्जा आवेदन फाराम, व्यवसाय दर्ता, स्थायी लेखा नम्बर र करचुक्ता प्रमाणपत्र, नागरिकता वा राष्ट्रिय परिचयपत्रको प्रतिलिपि, संक्षिप्त व्यावसायिक प्रस्ताव र जमानीसम्बन्धी कागजात पेस गर्नुपर्छ । १० लाख रुपैयाँभन्दा बढीको कर्जा माग गर्दा स्थानीय तहमा रहेको व्यवसायसँग सम्बन्धित शाखाको सिफारिस पत्र आवश्यक पर्नेछ । साथै अन्य सहुलियतपूर्ण कर्जा नलिएको र विदेशी पीआर नलिएको स्वघोषणा पत्र संलग्न गर्नुपर्छ । बैंक तथा वित्तीय संस्थाले रीतपूर्वक प्राप्त भएको आवेदनमा १५ कार्यदिनभित्र निर्णय गरिसक्नुपर्नेछ । कर्जा स्वीकृत हुन नसक्ने निर्णय भएमा ३ कार्यदिनभित्र निवेदकलाई वस्तुगत आधार र कारणसहित लिखित जानकारी दिनुपर्ने व्यवस्था छ ।
यसैगरी स्टार्टअप उद्यमको दायरा र मापदण्ड स्पष्ट पारिएको छ । उद्यम वा व्यवसाय दर्ता भई १० वर्ष ननाघेको, प्राइभेट फर्म, साझेदारी फर्म, कम्पनी वा सहकारी संस्थाका रूपमा दर्ता भएको, दर्ता भएपछिको कुनै पनि आर्थिक वर्षमा वार्षिक कारोबार १५ करोड रुपैयाँ ननाघेको, नवीन तथा सिर्जनशील सोचलाई व्यवसायमा रूपान्तरण गरी तीव्र वृद्धिको सम्भावना भएको उद्यमलाई मात्र स्टार्टअप मानिनेछ । दर्ता नभएका, विदेशबाट वस्तु÷सेवा आयात गरी बिक्री मात्र गर्ने, कालोसूचीमा परेका वा होल्डिङ तथा लगानी कम्पनीका रूपमा दर्ता भएका व्यवसायलाई स्टार्टअप मानिने छैन । उत्पादनमूलक, पर्यटन, सूचना प्रविधि, मानव स्वास्थ्य, शिक्षा, विद्युतीय सवारी साधन, स्थानीय स्रोतमा आधारित र फोहोरमैला व्यवस्थापनलगायत १७ वटा प्रवद्र्धनात्मक क्षेत्रमा स्टार्टअप कर्जा उपलब्ध गराइनेछ ।
साना उद्यमीलाई राहत
धितो, कर्जा सुरक्षण र बीमासम्बन्धी प्रावधानले साना उद्यमीलाई राहत दिएको छ । १५ लाख रुपैयाँसम्मको कर्जामा एकसगोल परिवारको व्यक्तिगत वा सामूहिक जमानीमा व्यावसायिक परियोजना धितो राखिनेछ र परियोजनाको सम्भाव्यता मुख्य आधार हुनेछ । यसमा कर्जा सुरक्षण शुल्कको ५० प्रतिशत बैंकले व्यहोर्ने र ५० प्रतिशत सरकारको शोधभर्ना खाताबाट निक्षेप तथा कर्जा सुरक्षण कोषलाई भुक्तानी हुने व्यवस्था छ । व्यावसायिक बीमाशुल्कको पनि ५० प्रतिशत ऋणी र ५० प्रतिशत सरकारले बेहोर्नेछ । १५ लाख रुपैयाँभन्दा बढीको कर्जामा भने सुरक्षण शुल्क र बीमाशुल्क पूर्ण रूपमा सम्बन्धित बैंक र ऋणीले नै व्यहोर्नुपर्नेछ । यसले साना कर्जामा जोखिम घटाएर पहुँच बढाउने लक्ष्य राखेको छ ।
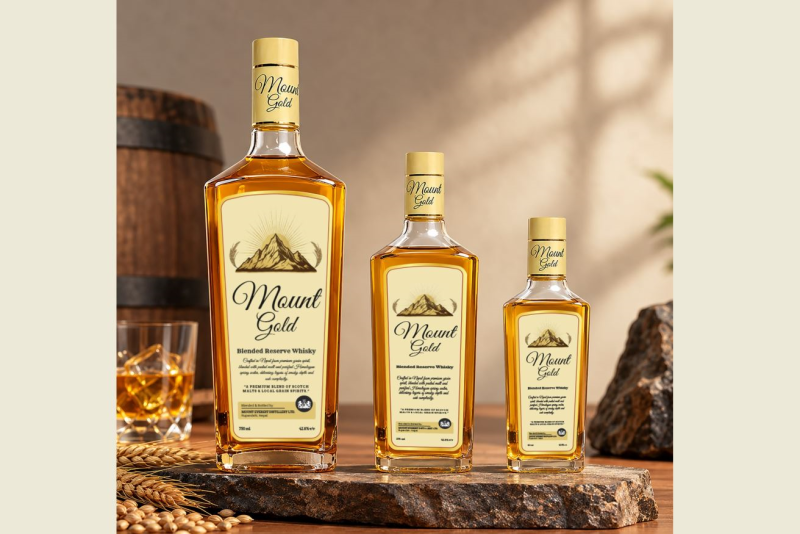
माउन्ट एभरेस्ट डिस्टिलरी ’माउन्ट गोल्ड’ र ’ब्ल्याक पर्ल’ प्रस्तुत गर्दै
शुक्रबार, असोज ३०, २०८३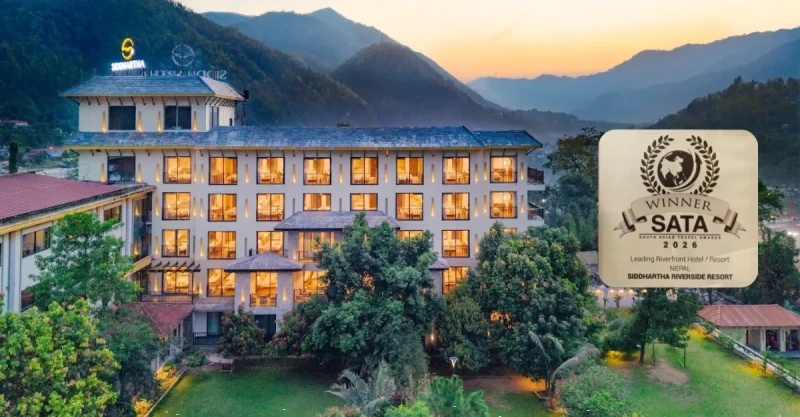
साटा अवार्डमा सिद्धार्थ रिभरसाइड रिसोर्टको ह्याट्रिक
शुक्रबार, असोज ३०, २०८३
नेपालमा फाइभजी र एआईमा आधारित डिजिटल रूपान्तरणलाई तीव्रता दिंदै ह्वावे
शुक्रबार, असोज ३०, २०८३
ग्लोबल आइएमई बैंक दुई विधामा ‘फोनपे अनर्स २०८३’ बाट सम्मानित
शुक्रबार, असोज ३०, २०८३- नवरात्रको छैटौँ दिन आज कात्यायनी देवीको पूजा आराधना गरिँदै
- पिँधका जनताको कथा ‘मगनी मरिक’
- जापानी आख्यान नेपाली भाषामा
- दशौँ राष्ट्रिय खेलकुदमा कर्णालीका २१ जना तेक्वान्दो खेलाडी
- माउन्ट एभरेस्ट डिस्टिलरी ’माउन्ट गोल्ड’ र ’ब्ल्याक पर्ल’ प्रस्तुत गर्दै
- साटा अवार्डमा सिद्धार्थ रिभरसाइड रिसोर्टको ह्याट्रिक
- नेपालमा फाइभजी र एआईमा आधारित डिजिटल रूपान्तरणलाई तीव्रता दिंदै ह्वावे
- ग्लोबल आइएमई बैंक दुई विधामा ‘फोनपे अनर्स २०८३’ बाट सम्मानित