१० लाखको सेयर कारोबारदेखि वास्तविक धनीसम्म सेबोनको निगरानी
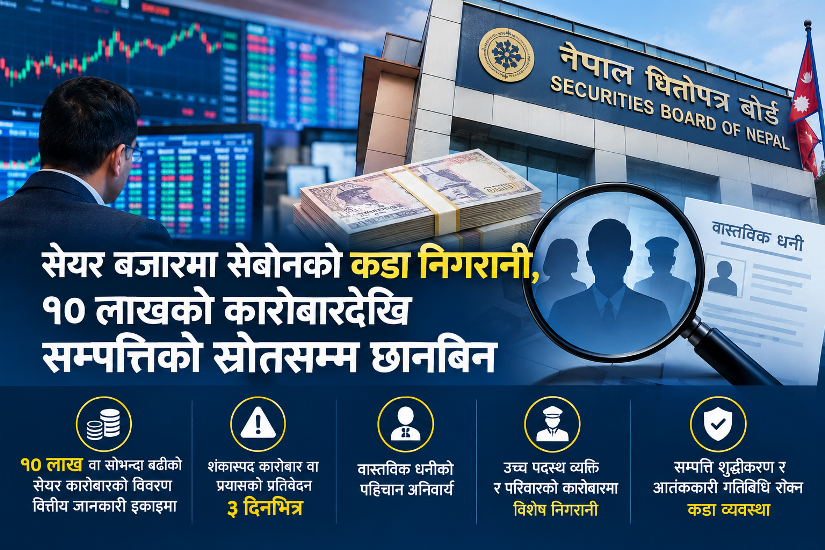
काठमाडौं । सेयर बजारमा एक दिनमा १० लाख रुपैयाँ वा सोभन्दा बढीको कारोबार गर्ने लगानीकर्ताको विवरण अब वित्तीय जानकारी इकाइसम्म पुग्ने भएको छ । सम्पत्ति शुद्धीकरणका लागि सेयर बजारको दुरुपयोग रोक्न नेपाल धितोपत्र बोर्ड (सेबोन) ले कारोबारको रकम मात्र होइन, त्यसको स्रोत, वास्तविक धनी, उच्च पदस्थ व्यक्ति र शंकास्पद गतिविधिको प्रयाससमेत निगरानीमा राख्ने व्यवस्था गरेको छ । नयाँ निर्देशिकाअनुसार शंकास्पद कारोबार वा गतिविधि गर्ने प्रयास भएको अवस्थामा समेत तीन दिनभित्र प्रतिवेदन बुझाउनुपर्नेछ ।
धितोपत्र बजारमार्फत सम्पत्ति शुद्धीकरण र आतंककारी गतिविधिमा हुने वित्तीय लगानी नियन्त्रण गर्न नेपाल धितोपत्र बोर्डले लगानीकर्ताको पहिचान, कारोबारको स्रोत, वास्तविक धनी र शंकास्पद गतिविधिको निगरानीलाई कडा बनाएको छ । बोर्डले जारी गरेको नयाँ निर्देशिकाले एक दिनमा १० लाख रुपैयाँ वा सोभन्दा बढीको सेयर कारोबारको विवरण वित्तीय जानकारी इकाइमा पठाउनुपर्ने व्यवस्था गरेको हो । त्यस्तै, शंकास्पद गतिविधिको प्रयाससमेत पहिचान गरी प्रतिवेदन दिनुपर्ने र त्यस्तो प्रयासको विवरण तीन दिनभित्र बुझाउनुपर्ने व्यवस्था गरिएको छ ।
बोर्डले ‘सम्पत्ति शुद्धीकरण तथा आतंककारी कार्यमा वित्तीय लगानी निवारणसम्बन्धी निर्देशिका, २०८३’ जारी गर्दै धितोपत्र व्यवसायी तथा वस्तु विनिमय व्यवसायी संस्थाका लागि ग्राहक पहिचान, कारोबारको अनुगमन, जोखिम मूल्यांकन र प्रतिवेदनसम्बन्धी व्यवस्था थप स्पष्ट पारेको हो ।
निर्देशिकाको उद्देश्य धितोपत्र बजारलाई गैरकानुनी रूपमा आर्जित सम्पत्ति लुकाउने, त्यसको स्रोत छोप्ने वा आतंककारी गतिविधिमा वित्तीय लगानी गर्ने माध्यम बन्नबाट रोक्नु रहेको बताइएको छ । यसका लागि कारोबारको रकम मात्र नभई ग्राहकको पृष्ठभूमि, रकमको स्रोत, कारोबारको उद्देश्य, स्वामित्वको वास्तविक अवस्था र कारोबारको प्रकृतिसमेत विश्लेषण गर्नुपर्ने व्यवस्था गरिएको छ ।
नयाँ व्यवस्थाले सेयर खरिदबिक्री गर्ने लगानीकर्ताको विवरण संकलन गर्ने औपचारिकतामा मात्र सीमित नरही जोखिमका आधारमा ग्राहक र कारोबारको निरन्तर अनुगमन गर्नुपर्ने दायित्व सम्बन्धित संस्थामाथि राखेको छ । उच्च जोखिम देखिएका ग्राहकको विवरण कम्तीमा वर्षमा एकपटक अद्यावधिक गर्नुपर्नेछ भने ग्राहकले दिएको विवरण र वास्तविक कारोबारबीच मेल नखाएमा वा विवरणको सत्यतामाथि शंका उत्पन्न भएमा तत्काल अद्यावधिक गर्नुपर्नेछ ।
एक दिनमा १० लाखको कारोबारको विवरण अनिवार्य
निर्देशिकाले कुनै व्यक्ति वा कानुनी संस्थाले एकैपटक वा पटकपटक गरी एक दिनमा १० लाख रुपैयाँ वा सोभन्दा बढीको धितोपत्र कारोबार गरेमा त्यसको विवरण वित्तीय जानकारी इकाइमा पठाउनुपर्ने व्यवस्था गरेको छ । यस्तो विवरण कारोबार भएको मितिले १५ दिनभित्र इकाइले तोकेको सफ्टवेयरमार्फत बुझाउनुपर्नेछ ।
सीमाभित्र पर्ने कारोबारको रकम, ग्राहकको खाता तथा हिसाब सञ्चालनसम्बन्धी छुट्टै अभिलेख राख्नुपर्ने व्यवस्था पनि छ । कारोबारमा प्रयोग भएको रकमको स्रोत खुलाउन लगाई त्यसको विवरण अद्यावधिक गरेर राख्नुपर्नेछ । यसले एउटै दिनमा पटकपटक कारोबार गरी रकमको सीमा छल्ने सम्भावनालाई समेत निगरानीको दायरामा ल्याउने आधार तयार गर्छ ।
तर, १० लाख रुपैयाँ वा सोभन्दा बढीको कारोबार हुँदैमा त्यो स्वतः गैरकानुनी वा शंकास्पद नठहरिने धितोपत्र बोर्डले स्पष्ट पारेको छ । निर्देशिकाले तोकेको सीमाभित्रको कारोबारको विवरण वित्तीय जानकारी इकाइमा पठाउनुपर्ने व्यवस्था मात्र गरेको हो । कारोबारको प्रकृति, स्रोत वा अन्य परिस्थितिका आधारमा शंका उत्पन्न भएमा भने छुट्टै शंकास्पद कारोबारसम्बन्धी प्रतिवेदन दिनुपर्नेछ ।
नेपाल सरकार वा त्यसअन्तर्गतका कार्यालय तथा निकाय, विशेष ऐनअन्तर्गत स्थापित निकाय र बोर्डमा धितोपत्र दर्ता भएका संगठित संस्थाले सेयर खरिदबिक्रीका लागि स्थापना गरेका बोर्डबाट अनुमति प्राप्त सहायक संस्थाका केही कारोबारलाई सीमा कारोबारको विवरण पठाउने दायित्वबाट छुट दिइएको छ । तर, यस्तो छुटले शंकास्पद कारोबार पहिचान गर्ने र त्यसको विवरण पठाउने दायित्वबाट उन्मुक्ति नदिने निर्देशिकामा स्पष्ट गरिएको छ ।
शंकास्पद कारोबारको प्रयाससमेत निगरानीमा
निर्देशिकाले कारोबार सम्पन्न भएको अवस्थालाई मात्र नभई शंकास्पद कारोबार गर्ने प्रयासलाई समेत प्रतिवेदनको दायरामा राखेको छ । ग्राहकले शंकास्पद गतिविधि गर्ने प्रयास मात्र गरे पनि आवश्यक जाँचबुझ गरी त्यस्तो गतिविधिको प्रतिवेदन तीन दिनभित्र वित्तीय जानकारी इकाइमा पेश गर्नुपर्नेछ ।
शंकास्पद कारोबार वा गतिविधिको पहिचान भएपछि सम्बन्धित संस्थाले आवश्यक अनुसन्धान गरी शंकास्पद कारोबार प्रतिवेदन (एसटीआर) वा शंकास्पद गतिविधि प्रतिवेदन (एसएआर) तयार गर्नुपर्नेछ । प्रतिवेदन इकाइले निर्धारण गरेको प्रणालीमार्फत बुझाउनुपर्ने व्यवस्था छ ।
अनुसन्धान गर्ने निकायले कुनै व्यक्ति वा संस्थाको विवरण माग गरेको विषयमा शंकास्पद कारोबारको संकेतसमेत भेटिएमा त्यससम्बन्धी प्रतिवेदन दिनुपर्ने व्यवस्था निर्देशिकामा छ । त्यस्तै, पछि नयाँ तथ्य प्राप्त भएमा त्यसलाई अतिरिक्त सूचनाका रूपमा अभिलेख गरी ग्राहकको पहिचान तथा जोखिमको स्तर अद्यावधिक गर्नुपर्नेछ ।
कुनै ग्राहक सम्पत्ति शुद्धीकरण वा आतंककारी गतिविधिमा संलग्न रहेको शंका लागेमा ग्राहक पहिचानको प्रक्रिया अघि बढाउँदा ग्राहकले आफू शंकाको घेरामा परेको थाहा पाउने अवस्था उत्पन्न हुन सक्ने भएमा प्रक्रिया अघि नबढाई शंकास्पद कारोबार वा गतिविधिको प्रतिवेदन पेश गर्नुपर्ने व्यवस्था पनि छ ।
कुनै कानुनी व्यक्ति वा कानुनी प्रबन्धले व्यावसायिक कारोबारसँग सम्बन्धित रकम आफ्नै खाताको सट्टा अर्को व्यक्तिको व्यक्तिगत खातामा भुक्तानी गर्ने वा लिने गरेको पाइएमा पनि त्यसलाई शंकास्पद कारोबारका रूपमा वित्तीय जानकारी इकाइमा जानकारी गराउनुपर्ने निर्देशिकमा उल्लेख गरिएको छ । कानुनले अनुमति दिएको अवस्थाबाहेक व्यक्तिगत बचत खातालाई व्यावसायिक कारोबारको माध्यम बनाएको अवस्थामा समेत निगरानी गर्नुपर्ने निर्देशिकाले उल्लेख गरेको छ ।
यी व्यवस्थाले कारोबारको रकम मात्र हेरेर निर्णय गर्नेभन्दा पनि रकमको स्रोत, भुक्तानीको माध्यम, कारोबार गर्ने व्यक्तिबीचको सम्बन्ध र आर्थिक गतिविधिको औचित्य परीक्षण गर्नुपर्ने दायित्व सम्बन्धित संस्थालाई दिएको छ ।
राष्ट्रिय परिचयपत्रका आधारमा ग्राहक पहिचान
निर्देशिकाले ग्राहक पहिचान तथा विवरण प्रमाणीकरणलाई थप व्यवस्थित बनाउन राष्ट्रिय परिचयपत्रको विद्युतीय अभिलेख प्रयोग गर्ने व्यवस्था गरेको छ । नेपाली नागरिकसँग व्यावसायिक सम्बन्ध स्थापना गर्दा राष्ट्रिय परिचयपत्रको विवरणमा पहुँचका आधारमा पहिचान यकिन गरी राष्ट्रिय परिचयपत्रमा आधारित व्यवस्था अनिवार्य रूपमा मिलाउनुपर्नेछ । नाबालकको हकमा भने खाता सञ्चालकको विवरण लिन बाधा नपर्ने व्यवस्था छ ।
ग्राहकको पहिचानका लागि आवश्यक कागजात र विवरण संकलन गर्नुका साथै मोबाइल नम्बर, इमेल, ठेगाना र तस्बिर सम्बन्धित ग्राहककै हुन् वा होइनन् भन्ने यकिन गर्नुपर्नेछ । जोखिमको आधारमा थप कागजात तथा विवरण माग गर्न सकिनेछ ।
विद्युतीय माध्यमबाट खाता खोल्न वा व्यावसायिक सम्बन्ध स्थापना गर्न पनि निर्देशिकाले अनुमति दिएको छ । तर, त्यसका लागि ग्राहक पहिचान, भौगोलिक अवस्थिति, कागजातको विश्वसनीयता र विवरण प्रमाणीकरण सुनिश्चित गर्ने आन्तरिक नीति तथा कार्यविधि बनाउनुपर्नेछ । विद्युतीय माध्यमबाट हुने कारोबारको दुरुपयोग रोक्न पर्याप्त सुरक्षा उपाय अपनाउनुपर्ने दायित्व पनि संस्थामाथि राखिएको छ ।
निर्देशिका अनुसार ग्राहकको विवरण एकीकृत रूपमा विद्युतीय माध्यममा राखी जोखिमअनुसार अद्यावधिक गर्नुपर्नेछ । फरकफरक सेवा लिने ग्राहकको विवरण आवश्यकताअनुसार एउटै स्थानमा थप गर्न सकिने व्यवस्था मिलाउनुपर्ने निर्देशिकामा उल्लेख छ ।
कुनै व्यक्तिको तर्फबाट अर्को व्यक्तिले कारोबार गर्न आएको अवस्थामा कारोबार गर्न आउने व्यक्तिको नाम, थर, सम्पर्क नम्बर वा ठेगाना र ग्राहकसँगको सम्बन्ध खुल्ने विवरण लिनुपर्नेछ । कानुनी व्यक्ति वा प्रबन्धको हकमा सञ्चालकहरूको जैविक पहिचानसम्बन्धी विवरण लिनुपर्ने व्यवस्था पनि गरिएको छ ।
वास्तविक धनी लुकाउन नपाइने
निर्देशिकाले कम्पनी वा अन्य कानुनी संरचनाभित्र वास्तविक स्वामित्व लुकाएर कारोबार गर्ने सम्भावनालाई नियन्त्रण गर्न वास्तविक धनीको पहिचानमा जोड दिएको छ । कुनै कम्पनीको नाममा खाता खुलेको वा कारोबार भएको अवस्थामा त्यही कम्पनीको नामलाई मात्र अन्तिम आधार मानेर पुग्ने छैन । स्वामित्वको तहगत संरचना र त्यसलाई नियन्त्रण गर्ने व्यक्तिसमेत पहिचान गर्नुपर्नेछ ।
वास्तविक धनी पहिचान गर्न कम्पनीले सम्बन्धित दर्ता निकायमा बुझाएको प्रमाणित तथा अद्यावधिक विवरण लिनुपर्नेछ । ग्राहकबाट सूचना वा स्वघोषणा लिनुका साथै सार्वजनिक सूचना, सामाजिक सञ्जाल, कानुनी अभिलेख र व्यावसायिक रूपमा उपलब्ध तथ्यांकको समेत उपयोग गर्न सकिनेछ । आवश्यक परे सरकारी निकाय वा अन्य संस्थाबाट सूचना माग गर्नुपर्ने व्यवस्था पनि छ ।
वास्तविक धनी र उनीहरूसँग सम्बन्धित कारोबारको सूक्ष्म तथा एकीकृत अनुगमन गर्नुपर्नेछ । व्यावसायिक सम्बन्ध वा कारोबार समाप्त भएको मितिले कम्तीमा पाँच वर्षसम्म वास्तविक धनीसम्बन्धी अभिलेख सुरक्षित राख्नुपर्ने निर्देशिकामा उल्लेख छ ।
यस व्यवस्थाले कम्पनी, लगानी संस्था वा अन्य कानुनी संरचनाको आवरणमा वास्तविक लगानीकर्ता तथा नियन्त्रणकर्ताको पहिचान अस्पष्ट बनाउने जोखिम नियन्त्रण गर्न सहयोग पु¥याउनेछ । तर, यसको प्रभावकारिता संस्थाले प्राप्त गर्ने विवरणको विश्वसनीयता र ती विवरणको वास्तविक प्रमाणीकरणमा निर्भर रहनेछ ।
उच्च पदस्थ व्यक्ति र परिवारको कारोबारमा निगरानी
निर्देशिकाले उच्च पदस्थ व्यक्तिको पहिचान तथा कारोबारको जोखिम मूल्यांकनका लागि छुट्टै संयन्त्र बनाउनुपर्ने व्यवस्था गरेको छ । खाता खोल्दा, कारोबार गर्दा, ग्राहकको विवरण अद्यावधिक गर्दा र व्यावसायिक सम्बन्ध कायम रहँदा उच्च पदस्थ व्यक्तिको पहिचान गर्न सकिने प्रणाली विकास गर्नुपर्नेछ ।
उच्च पदस्थ व्यक्तिको पहिचानका लागि ग्राहकबाट सूचना वा स्वघोषणा लिने, सार्वजनिक सूचना संकलन गर्ने, सामाजिक सञ्जालमा उपलब्ध विवरण विश्लेषण गर्ने, व्यावसायिक तथ्यांक वा सफ्टवेयर प्रयोग गर्ने र सरकारी अभिलेखबाट जानकारी लिने उपाय अपनाउन सकिनेछ । नेपाल सरकार वा तोकिएका निकायबाट कम्तीमा वार्षिक रूपमा सूची माग गरी अद्यावधिक गर्नुपर्ने व्यवस्था पनि छ ।
निर्देशिकाले पदमा बहाल रहेका, पदमा नरहेका, छिमेकी वा नजिकका मुलुकका उच्च पदस्थ व्यक्ति, अन्य विदेशी उच्च पदस्थ व्यक्ति तथा अन्तर्राष्ट्रिय संस्थाका उच्च पदस्थ व्यक्तिलाई छुट्टाछुट्टै वर्गमा राखेको छ । उनीहरूको परिवार र नजिकको सम्बन्ध भएका व्यक्तिको पहिचानसमेत गर्नुपर्नेछ ।
उच्च पदस्थ व्यक्ति पदबाट हटेको वा अवकाश पाएको अथवा उनीसँगको व्यावसायिक सम्बन्ध वा कारोबार समाप्त भएको मितिले कम्तीमा १० वर्षसम्म सम्बन्धित अभिलेख वा सूची कायम राख्नुपर्नेछ । निर्देशिका लागू भएको मितिले छ महिनाभित्र सबै उच्च पदस्थ व्यक्तिका खातामा राष्ट्रिय परिचयपत्रको विवरण अद्यावधिक गर्नुपर्ने व्यवस्था पनि गरिएको छ ।
उच्च जोखिमका ग्राहकलाई थप जाँच
निर्देशिकाले सबै ग्राहकलाई एउटै प्रक्रियाबाट परीक्षण गर्नुभन्दा ग्राहक, कारोबार, भौगोलिक क्षेत्र र सेवा प्रवाहको माध्यमका आधारमा जोखिम वर्गीकरण गर्नुपर्ने व्यवस्था गरेको छ । संस्थाले पहिचान गरेका जोखिमलाई उच्च, मध्यम र न्यून गरी वर्गीकरण गर्नुपर्नेछ ।
विद्युतीय माध्यमबाट अस्वाभाविक रूपमा ठूलो वा शंकास्पद कारोबार गर्ने, उच्च सम्पत्ति भएका, सम्पत्ति शुद्धीकरण वा आतंककारी गतिविधिमा वित्तीय लगानीसम्बन्धी अपराधमा संलग्न हुन सक्ने आधार देखिएका तथा भ्रष्टाचार, करछली वा अन्य आपराधिक गतिविधिका कारण उच्च जोखिममा रहेका ग्राहकलाई विस्तृत पहिचान प्रक्रियामा राख्नुपर्नेछ ।
नगदको बढी प्रयोग हुने व्यवसायमा संलग्न ग्राहक, नयाँ वित्तीय प्रविधि वा उपकरणमार्फत कारोबार गर्ने ग्राहक र अदालतबाट नैतिक पतन हुने कसुरमा दोषी ठहर भएका ग्राहकलाई पनि आवश्यकताअनुसार विस्तृत जाँचको दायरामा राख्नुपर्नेछ ।
यस्ता ग्राहकको कारोबारको स्रोत र उद्देश्य पुष्टि गर्नुपर्नेछ । कारोबारको अनुगमन गर्न सीमा निर्धारण गर्ने वा अन्य उपयुक्त उपाय अपनाउन सकिनेछ । उच्च जोखिम भएका ग्राहकसँग व्यावसायिक सम्बन्ध सुरु गर्ने, कायम राख्ने वा कारोबारलाई निरन्तरता दिने निर्णयमा संस्थाको उच्च व्यवस्थापनबाट स्वीकृति लिनुपर्नेछ ।
त्यस्तै, जोखिम न्यून भएका ग्राहकका लागि सरलीकृत पहिचान प्रक्रिया अपनाउन सकिने व्यवस्था पनि छ । तर, त्यस्ता ग्राहकको धितोपत्र कारोबारबापतको रकम भुक्तानी बैंकिङ प्रणालीमार्फत मात्र हुने सुनिश्चित गर्नुपर्नेछ । यसले जोखिमका आधारमा प्रक्रिया फरक बनाए पनि कारोबारको वित्तीय अभिलेख कायम राख्ने उद्देश्यलाई निरन्तरता दिएको छ ।
वार्षिक जोखिम मूल्यांकन र प्रतिवेदन
निर्देशिकाले धितोपत्र व्यवसायी तथा अन्य सूचक संस्थालाई सम्पत्ति शुद्धीकरण र आतंककारी गतिविधिमा वित्तीय लगानीसम्बन्धी संस्थागत जोखिमको पहिचान, मूल्यांकन, विश्लेषण तथा व्यवस्थापन गर्नुपर्ने दायित्व दिएको छ । जोखिम मूल्यांकन गर्दा ग्राहक, सेवा, भौगोलिक क्षेत्र र सेवा प्रवाहको माध्यमबाट उत्पन्न हुन सक्ने जोखिमलाई आधार बनाउनुपर्नेछ ।
संस्थाले जोखिम मूल्यांकनको पद्धति र वस्तुगत आधार तयार गरी बोर्डसमक्ष पेश गर्नुपर्नेछ । प्रत्येक आर्थिक वर्षको पहिलो त्रैमासभित्र जोखिम विश्लेषणका आधारमा नीति तथा कार्यविधि परिमार्जन गरी वार्षिक कार्ययोजना बनाएर लागू गर्नुपर्ने व्यवस्था छ । संस्थागत जोखिम मूल्यांकनसम्बन्धी प्रतिवेदन आर्थिक वर्ष समाप्त भएको पहिलो त्रैमासभित्र बोर्डमा बुझाउनुपर्नेछ ।
त्यस्तै, वर्षभरि गरेका कामको समीक्षा समेटिएको वार्षिक प्रतिवेदन आर्थिक वर्ष समाप्त भएको दुई महिनाभित्र बोर्डसमक्ष पेश गर्नुपर्नेछ । अर्धवार्षिक प्रतिवेदन भने सम्बन्धित अवधि समाप्त भएको १५ दिनभित्र बुझाउनुपर्नेछ ।
संस्थाको सञ्चालक समितिले आवश्यक आन्तरिक नीति, कार्यविधि तथा नियन्त्रण प्रणाली लागू गर्नुपर्नेछ । व्यवस्थापन तहमा कार्यान्वयन अधिकारी नियुक्त गरी उनको विवरण बोर्ड र वित्तीय जानकारी इकाइमा पठाउनुपर्ने व्यवस्था पनि छ । कर्मचारी तथा सञ्चालकको क्षमता अभिवृद्धिका लागि तालिम र नियमित अभिमुखीकरण सञ्चालन गर्नुपर्नेछ ।
यसका अतिरिक्त संस्थाले ग्राहक, वास्तविक धनी र कारोबारको निरन्तर अनुगमन गर्ने प्रणाली विकास गर्नुपर्नेछ । आन्तरिक वा बाह्य लेखापरीक्षण गर्दा सम्पत्ति शुद्धीकरणसम्बन्धी कानुनी व्यवस्था पालना भए नभएको विषय पनि समेट्नुपर्नेछ । परिपालना परीक्षकबाट सम्परीक्षण गराई त्यसको प्रतिवेदन आर्थिक वर्ष समाप्त भएको छ महिनाभित्र बोर्डमा पेश गर्नुपर्ने व्यवस्था निर्देशिकामा छ ।
सिटिजन्स बैंक इन्टरनेसनल लिमिटेडद्वारा पर्चेज क्रेडिट र इएमआई सेवा
आइतबार, कात्तिक ८, २०८३
कोका–कोलामा हवाई तथा बस टिकट जित्ने अवसर
आइतबार, कात्तिक ८, २०८३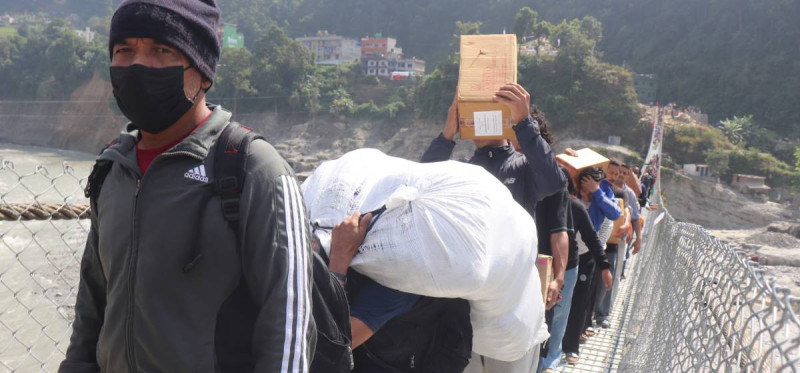
त्रिशुली बजार जोड्ने झोलुङ्गे पुल सञ्चालनमा
आइतबार, कात्तिक ८, २०८३- बाजुराको चारवटा वडा सडक सञ्जालको पहुँच बाहिर
- औषधि पसलबाट लागुऔषध कारोबार, सञ्चालिका पक्राउ
- डोम समुदायका पेसा सङ्कटमा
- म्याग्दीका पशुगोठ बेँसी झर्न थाले
- मुस्ताङमा बढ्यो पर्यटकीय चहलपहल
- तीन महिनामा चितवनमा २८ जनाद्वारा परित्याग
- आहा रारा पोखरा गोल्डकप माघ पहिलो सातादेखि
- खेलाडीहरूको आबद्धता घोषणाले रन्कियो खेल