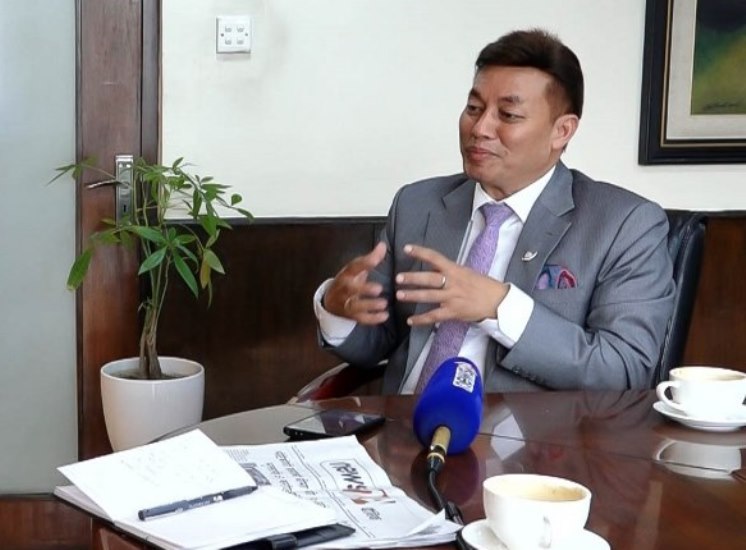
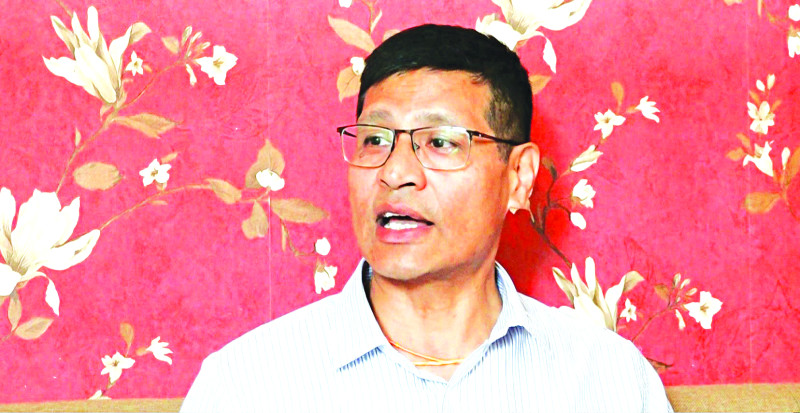
२० अर्बको बीमा दाबी भुक्तानी गर्न कम्पनीहरू सक्षम छन्: चंकी क्षेत्री, प्रमुख कार्यकारी अधिकृत, सगरमाथा इन्स्योरेन्स कम्पनी लिमिटेड
नेपालमा बाढीपहिरो, भूकम्प र अन्य प्राकृतिक विपद्ले हरेक वर्ष ठूलो जनधनको क्षति पु¥याउँदै आएका छन् । भोटेकोशी क्षेत्रमा आएको विनाशकारी बाढीले जलविद्युत् आयोजना, सडक, पुल, व्यापारिक प्रतिष्ठान, सवारीसाधन, निजी आवास र कृषिमा व्यापक क्षति पु¥याएको छ । यस विपत्तिपछि निर्जीवन बीमा कम्पनीहरूमा करिब २० अर्ब रुपैयाँ बराबरको दाबी परेको छ । तर, क्षतिको मूल्यांकन र दाबी भुक्तानीको गति कस्तो छ भन्ने प्रश्नसँगै बीमा कम्पनीहरूको वित्तीय क्षमतामाथि पनि चासो बढेको छ ।
विपद्पछि राहत वितरणमा निर्भर हुने राज्यको परिपाटीभन्दा नागरिक, सरकारी संरचना र निजी सम्पत्तिको पूर्वबीमा प्रभावकारी हुने तर्क बीमा क्षेत्रका जानकारहरूले गर्दै आएका छन् । नेपालमा बीमाको पहुँच विस्तार, दाबी भुक्तानीको प्रक्रिया, जलविद्युत् आयोजनाको जोखिम, कृषि बीमाको प्रभावकारिता र बीमा संस्कृतिको विकास अहिलेका प्रमुख बहस हुन् । स्याटेलाइट तथा मौसमका सूचकमा आधारित पारामेट्रिक बीमाले कृषि क्षेत्रमा नयाँ सम्भावनासमेत देखाएको छ ।
यिनै विषयमा नेपाल बीमक संघका निवर्तमान अध्यक्ष तथा सगरमाथा लुम्बिनी इन्स्योरेन्स कम्पनी लिमिटेडका प्रमुख कार्यकारी अधिकृत चंकी क्षेत्रीसँग प्रधान सम्पादक नवराज चालिसेले गरेको संवादको सम्पादित अंशः
भोटेकोशीको बाढीले बीमा क्षेत्रलाई के सन्देश दिएको छ ?
भोटेकोशीमा आएको बाढीले हामीले कल्पना गरेभन्दा ठूलो क्षति पु¥याएको छ । आर्थिक क्षतिसँगै मानवीय क्षतिले पनि हामीलाई मर्माहत बनाएको छ । यस्तो विपद्का बेला बीमाको महŒव अझ स्पष्ट हुन्छ । बीमा किन गर्ने र यसले के सुरक्षा दिन्छ भन्ने कुरा भूकम्प, कोभिड महामारी, जेनजी आन्दोलन र अहिलेको बाढीपहिरोले देखाएका छन् ।
बीमा भनेको सम्भावित आर्थिक क्षतिबाट जोगिने माध्यम हो । कसैले व्यवसाय गरेको छ, सम्पत्ति जोडेको छ वा कुनै आयोजनामा लगानी गरेको छ भने त्यसलाई जोखिमबाट सुरक्षित राख्न बीमा आवश्यक हुन्छ । बीमा नगरेको अवस्थामा विपद्ले सम्पत्ति नष्ट ग¥यो भने त्यसको आर्थिक भार व्यक्ति, व्यवसायी वा सरकारले नै बेहोर्नुपर्छ । तर बीमा गरेको छ भने सर्तअनुसार क्षतिपूर्ति प्राप्त गर्न सकिन्छ ।
सरकारी विवरणअनुसार यसपटक जलविद्युत् आयोजनाबाहेक नै करिब ७९ अर्ब रुपैयाँको भौतिक क्षति भएको उल्लेख छ । बीमा दाबी भने करिब २० अर्ब रुपैयाँ बराबरको परेको छ । यसले क्षतिको ठूलो हिस्सा अझै बीमाको दायराबाहिर रहेको देखाउँछ । सम्पत्ति र पूर्वाधारको बीमा गरिएको भए विपद्पछिको आर्थिक भार कम गर्न सकिन्थ्यो ।
अब हाम्रो मुख्य उद्देश्य पीडितले छिटो र सहज रूपमा दाबी भुक्तानी पाउने व्यवस्था गर्नु हो । साथै, आगामी दिनमा यस्ता विपद्बाट हुने आर्थिक क्षति न्यूनीकरण गर्न बीमाको महŒवबारे जनचेतना बढाउनुपर्छ ।
करिब २० अर्ब रुपैयाँको बीमा दाबी परेको छ । तर, भुक्तानीको गति अपेक्षाकृत सुस्त भएको गुनासो छ । बीमा कम्पनीहरू यो दायित्व पूरा गर्न सक्षम छन् ?
बीमा कम्पनीहरू दाबी भुक्तानी गर्न सक्षम छन् । यसमा कुनै समस्या छैन । नेपालमा २०७२ सालको भूकम्पका बेला पनि ठूलो परिमाणमा दाबी भुक्तानी गरिएको थियो । त्यसबेला बीमा कम्पनीहरूले करिब १६ अर्ब रुपैयाँ बराबरको दाबी भुक्तानी गरेका थिए । त्यसयता बीमा व्यवसायको आकार र कम्पनीहरूको क्षमता दुवै बढेका छन् ।
मैले नेतृत्व गरिरहेको कम्पनीले मात्रै गत वर्ष करिब चार अर्ब ९६ करोड रुपैयाँको दाबी भुक्तानी गरेको थियो । त्यसैले अहिलेको दायित्व पूरा गर्न सकिँदैन भन्ने अवस्था छैन । बीमा कम्पनीहरूले जोखिमको व्यवस्थापन र दाबी भुक्तानीका लागि आवश्यक अनुभव पनि हासिल गरिसकेका छन् ।
अहिले करिब २० अर्ब रुपैयाँको दाबीमध्ये झन्डै ९० करोड रुपैयाँ भुक्तानी भइसकेको छ । साना र सहज रूपमा मूल्यांकन गर्न सकिने दाबीको भुक्तानी सुरु भइसकेको छ । तर, जलविद्युत् आयोजनाजस्ता ठूला संरचनामा भएको क्षतिको वास्तविक मूल्यांकन गर्न समय लाग्छ ।
कुनै आयोजनाको बाँध पूर्ण रूपमा नष्ट भएको हो कि संरचनामा मात्रै क्षति पुगेको हो, उपकरण बिग्रिएका हुन् कि पुनः प्रयोग गर्न सकिने अवस्थामा छन् भन्ने कुरा प्राविधिक अध्ययनबाट स्पष्ट हुनुपर्छ । सर्भेयरले प्रतिवेदन दिएपछि दाबीको वास्तविक रकम निर्धारण हुन्छ । त्यसपछि भुक्तानी प्रक्रिया अघि बढ्छ ।
बीमा प्राधिकरणले प्रारम्भिक सर्भे प्रतिवेदनका आधारमा ५० प्रतिशतसम्म पेश्की भुक्तानी दिन निर्देशन दिएको छ । कम्पनीहरू त्यसअनुसार काम गरिरहेका छन् । ठूला दाबीको मूल्यांकन पूरा हुँदै जाँदा भुक्तानीको गति पनि बढ्ने अपेक्षा छ ।
बीमा कम्पनीहरूले भुक्तानी गर्न सक्छन् भन्नुभयो । तर, यस्ता विपद् बारम्बार दोहोरिँदा कम्पनीहरूको जोखिम र लागत बढ्दैन ?
जोखिम बढ्दा बीमा व्यवसायमा त्यसको प्रभाव पर्छ । नेपाल भौगोलिक रूपमा जोखिमयुक्त देश हो । यहाँ भूकम्प, बाढीपहिरो र अन्य प्राकृतिक विपद् बारम्बार आइरहन्छन् । जलवायु परिवर्तनका कारण यस्ता घटना नेपालमा मात्रै होइन, विश्वका अन्य देशमा पनि बढिरहेका छन् ।
बीमा कम्पनीहरूले सबै जोखिम आफैंले मात्रै वहन गर्दैनन् । पुनर्बीमामार्फत जोखिमको ठूलो हिस्सा अन्तर्राष्ट्रिय पुनर्बीमा कम्पनीहरूसँग बाँडिन्छ । हामीले प्रिमियम तिरेर पुनर्बीमा गरेका हुन्छौं । बीमा दाबी पर्दा सम्झौताअनुसार पुनर्बीमा कम्पनीले पनि दायित्व वहन गर्छन् । यसले कुनै एउटा कम्पनीमाथि अत्यधिक आर्थिक भार पर्ने सम्भावना कम गर्छ ।
तर, जोखिमको आकार बढ्दै गयो र त्यसअनुसारको प्रिमियम पर्याप्त भएन भने पुनर्बीमाको लागत बढ्न सक्छ । पुनर्बीमा कम्पनीहरूले नेपालको जोखिम, भौगोलिक अवस्था, विगतको क्षति र भविष्यमा हुन सक्ने जोखिमको मूल्यांकन गर्छन् । त्यसैका आधारमा प्रिमियम निर्धारण हुन्छ ।
नेपालमा पनि जोखिमअनुसार प्रिमियम निर्धारण गर्ने व्यवस्था प्रभावकारी बनाउन आवश्यक छ । जोखिम धेरै भएको ठाउँ र कम जोखिम भएको ठाउँमा एउटै दर लागू गर्दा बीमा व्यवसाय दीर्घकालीन रूपमा सन्तुलित हुँदैन । जोखिमको सही मूल्यांकन र त्यसअनुसारको प्रिमियम निर्धारण गर्न सकियो भने बीमा क्षेत्र थप सबल हुन्छ ।
जलविद्युत् प्रवर्धकहरूले बीमा कम्पनीहरूले पर्याप्त क्षतिपूर्ति दिन्छन् कि दिँदैनन् भन्ने चिन्ता व्यक्त गरिरहेका छन् । उनीहरूको गुनासोलाई कसरी लिनुभएको छ ?
जलविद्युत् प्रवर्धकहरूले आफ्नो आयोजनाको बीमा गर्दा कस्तो पोलिसी लिएका छन् भन्ने कुरा सबैभन्दा महŒवपूर्ण हुन्छ । बीमा गरिएको सम्पत्ति, बीमांक रकम, समेटिएका जोखिम र बीमाका सर्तअनुसार नै क्षतिपूर्ति निर्धारण हुन्छ ।
कुनै आयोजनाको सम्पूर्ण मूल्य बराबरको बीमा गरिएको छ भने त्यसको दायित्व र आंशिक मूल्य बराबरको बीमा गरिएको छ भने त्यसको दायित्व फरक हुन्छ । त्यसैले बीमा गर्दा नै जोखिमको प्रकृति र बीमांक रकमबारे स्पष्ट हुनुपर्छ ।
यसपटक बाढीले धेरै आयोजनामा ठूलो क्षति पु¥याएको छ । बाहिरबाट हेर्दा सम्पूर्ण संरचना बगेको जस्तो देखिए पनि प्राविधिक अध्ययनपछि मात्रै वास्तविक क्षति कति हो भन्ने थाहा हुन्छ । बाँध, विद्युत् गृह, मेसिनरी र अन्य संरचनामा भएको क्षतिको छुट्टाछुट्टै मूल्यांकन गर्नुपर्छ ।
बीमाले सम्झौताअनुसारको क्षति बेहोर्छ । तर, क्षतिग्रस्त संरचनालाई पहिलेभन्दा बलियो बनाउने, अर्को ठाउँमा सार्ने वा नयाँ मापदण्डअनुसार पुनर्निर्माण गर्ने अतिरिक्त खर्च स्वतः बीमाले बेहोर्छ भन्ने हुँदैन । त्यसका लागि पोलिसीका सर्त हेर्नुपर्छ ।
जलविद्युत् व्यवसायीहरूले पनि बीमालाई अनावश्यक खर्चका रूपमा मात्रै हेर्नु हुँदैन । यो व्यवसायलाई निरन्तरता दिन सहयोग गर्ने वित्तीय सुरक्षा हो । ठूलो क्षति हुँदा बीमाले पुनः सञ्चालनका लागि आर्थिक आधार दिन्छ ।
सरकारी संरचना र जलविद्युत् आयोजनाको बीमा पर्याप्त नभएको देखिन्छ । सरकारले के गर्नुपर्छ ?
सरकारले आफ्नै सम्पत्तिको बीमा गरेर सुरुआत गर्नुपर्छ । सरकारी भवन, विद्यालय, अस्पताल, सडक पूर्वाधार, सवारीसाधन र अन्य सार्वजनिक सम्पत्तिको बीमा गरिएको भए विपद्पछि पुनर्निर्माणका लागि राज्यले एकैपटक ठूलो आर्थिक भार बेहोर्नुपर्ने अवस्था कम हुन्थ्यो ।
अहिले विपद् आएपछि राहत वितरण गर्ने र क्षतिग्रस्त संरचना पुनर्निर्माणका लागि बजेट खोज्ने अभ्यास छ । तर, बीमालाई प्राथमिकतामा राखियो भने राज्यको जोखिम व्यवस्थापन व्यवस्थित हुन सक्छ । बीमाको प्रिमियम नियमित खर्च हो, तर विपद्पछि बेहोर्नुपर्ने क्षति त्यसको तुलनामा धेरै ठूलो हुन सक्छ ।
सरकारले नीति बनाउने र त्यसको प्रभावकारी कार्यान्वयन गर्ने हो भने बीमाको पहुँच विस्तार गर्न सकिन्छ । सवारीसाधनको तेस्रो पक्ष बीमा अनिवार्य गर्ने नीति आइसकेको छ । तर, त्यसको कार्यान्वयन पूर्ण रूपमा भएको छैन । सबै सवारीसाधनलाई बीमाको दायरामा ल्याउनुपर्छ ।
तेस्रो पक्ष बीमाले दुर्घटनाबाट अरूलाई हुने क्षतिको दायित्व वहन गर्न मद्दत गर्छ । यसको प्रभावकारी कार्यान्वयनले नागरिकलाई सुरक्षा दिनुका साथै राज्यको आर्थिक दायित्वसमेत घटाउँछ ।
स्थानीय तहले पनि यसमा महŒवपूर्ण भूमिका निर्वाह गर्न सक्छन् । घर निर्माणको अनुमति, व्यवसाय दर्ता र स्थानीय पूर्वाधार व्यवस्थापनका क्रममा बीमालाई प्रोत्साहन गर्न सकिन्छ । ग्रामीण क्षेत्रका नागरिकलाई बीमा गर्न प्रोत्साहन दिन कर छुट वा अन्य सुविधा दिन सकिन्छ ।
बीमा गर्न नागरिक किन अझै हिचकिचाउँछन् ? बीमालाई दैनिक जीवनको आवश्यकता कसरी बनाउन सकिन्छ ?
पहिलेको तुलनामा बीमाबारे चेतना बढेको छ । तर, यसको महŒव अझै पर्याप्त रूपमा बुझिएको छैन । कतिपयले बीमा भनेको आफूलाई केही भइहालेपछि मात्रै चाहिने कुरा हो भन्ने ठान्छन् । जीवन बीमाका सन्दर्भमा त ‘मर्नुभन्दा एक दिनअघि बीमा गर्ने’ भन्ने मजाकसमेत गरिन्छ । तर, बीमा गर्नुपर्ने समय भनेको जोखिम आइपर्नुभन्दा पहिले हो ।
विपद् आइसकेपछि बीमा गर्न खोजेर क्षतिपूर्ति पाइँदैन । त्यसैले सम्भावित जोखिमलाई ध्यानमा राखेर सुरुमै बीमा गर्नुपर्छ । हामीले जीवनभरि कमाएको सम्पत्ति, घर, व्यवसाय र परिवारको आर्थिक सुरक्षाका लागि बीमा आवश्यक हुन्छ ।
गाँस, बास र कपासलाई आधारभूत आवश्यकताका रूपमा लिइन्छ । त्यससँगै आर्थिक सुरक्षालाई पनि महŒव दिनुपर्छ । घर बनाउँदा, व्यवसाय सुरु गर्दा वा सम्पत्ति जोड्दा त्यसको सुरक्षाबारे सोच्नुपर्छ । बीमा नियमित जीवनको हिस्सा बन्नुपर्छ ।
उदाहरणका लागि, कसैको घरमा ठूलो क्षति भयो र बीमा गरिएको छैन भने उसले आफ्नो जीविका चलाउन घरजग्गा बेच्नुपर्ने अवस्था आउन सक्छ । तर, बीमा गरिएको छ भने सम्झौताअनुसारको क्षतिपूर्ति पाएर सम्पत्ति पुनःस्थापना गर्न वा व्यवसाय अघि बढाउन सहज हुन्छ ।
बीमा आफ्नो जीवनकालका लागि मात्रै होइन, परिवार र आगामी पुस्ताको आर्थिक सुरक्षाका लागि पनि हो । त्यसैले बीमालाई अनावश्यक खर्च होइन, जोखिम व्यवस्थापनको माध्यमका रूपमा बुझ्नुपर्छ ।
बीमा दाबी भुक्तानीमा ढिलाइ हुने र प्रक्रिया झञ्झटिलो भएको गुनासो पनि सुनिन्छ । यसको कारण के हो ?
बीमा गर्दा बीमित र बीमा कम्पनी दुवैले पोलिसीका सर्त स्पष्ट रूपमा बुझ्नुपर्छ । कुन सम्पत्तिको बीमा गरिएको हो, कति रकमको गरिएको हो र कुन–कुन जोखिम समेटिएका छन् भन्ने कुरा महŒवपूर्ण हुन्छ ।
उदाहरणका लागि, दुई करोड रुपैयाँ मूल्यको सम्पत्तिको ५० लाख रुपैयाँको मात्रै बीमा गरिएको छ भने क्षति हुँदैमा दुई करोड रुपैयाँ नै क्षतिपूर्ति पाइँदैन । बीमा गरिएको रकम र पोलिसीका सर्तअनुसार भुक्तानी हुन्छ । यस्तो कुरा बीमा गर्दा नै बुझ्नुपर्छ ।
अहिले सम्पत्ति बीमामा पहिलेको तुलनामा धेरै जोखिम समेट्ने व्यवस्था छ । प्राकृतिक प्रकोप, आगलागी, हुलदंगा र अन्य जोखिमसम्बन्धी सुरक्षा पोलिसीअनुसार उपलब्ध हुन्छ । त्यसैले बीमा गर्दा सर्तबारे जानकारी लिनु आवश्यक छ ।
पूर्ण क्षति भएको अवस्थामा पनि मूल्यांकन र आवश्यक कागजातको प्रक्रिया पूरा गर्नुपर्छ । तर, जलविद्युत् आयोजनाजस्ता जटिल संरचनामा क्षतिको वास्तविक अवस्था पत्ता लगाउन समय लाग्न सक्छ । बीमा कम्पनीले वास्तविक क्षति र बीमाले समेट्ने दायित्व छुट्याएर हेर्नुपर्छ ।
बीमा कम्पनीको दायित्व भनेको सम्झौताअनुसार क्षतिपूर्ति दिनु हो । ग्राहकले पनि आफूले कस्तो बीमा लिएको छु भन्ने बुझ्नुपर्छ । बीमा कम्पनीहरूले सेवा प्रवाहलाई सरल, छिटो र पारदर्शी बनाउन निरन्तर प्रयास गर्नुपर्छ ।
कृषि बीमामा किसानको पहुँच र दाबी भुक्तानीको अवस्था कस्तो छ ?
कृषि बीमामा अझै सुधार गर्नुपर्ने ठाउँ छ । गाई, भैंसी र बाख्राजस्ता पशुको बीमा गर्दा क्षतिको अवस्था पहिचान गर्न तुलनात्मक रूपमा सजिलो हुन्छ । तर, तरकारी, धान र अन्य नगदे बालीको बीमामा कागजात तथा क्षति मूल्यांकनका समस्या देखिन सक्छन् ।
किसानको मुख्य आम्दानी खेतीपातीबाट हुन्छ । बाढीले खेत बगायो, बाली नष्ट ग¥यो वा खेतीयोग्य जमिन नै बगरमा परिणत गरिदियो भने किसानले एक वर्षको आम्दानी मात्रै गुमाउँदैन, उसको दीर्घकालीन जीविकोपार्जनसमेत प्रभावित हुन्छ । त्यसैले कृषि बीमा प्रभावकारी बनाउन आवश्यक छ ।
हामीले परम्परागत बीमा प्रक्रियाभन्दा फरक पारामेट्रिक बीमाका केही योजना परीक्षणका रूपमा अघि बढाएका छौं । यसमा प्रत्येक क्षतिको मूल्यांकन गर्न सर्भेयरलाई स्थलगत रूपमा पठाउनुपर्ने आवश्यकता कम हुन्छ । निश्चित सूचक तोकिएको हुन्छ र त्यो सूचकले निर्धारित सीमा पार गरेपछि सम्झौताअनुसार भुक्तानी गर्न सकिन्छ ।
उदाहरणका लागि, अत्यधिक गर्मीका कारण गाईभैंसीको दूध उत्पादन घट्न सक्छ । यस्तो जोखिमका लागि तापक्रमको निश्चित सीमा तोकेर बीमा गर्न सकिन्छ । तापक्रम निर्धारित सीमाभन्दा माथि पुगेपछि पोलिसीमा उल्लेख भएअनुसार क्षतिपूर्ति उपलब्ध हुन्छ ।
त्यस्तै, कैलाली र कञ्चनपुर क्षेत्रमा वर्षाको सूचकमा आधारित बाढी बीमाको अभ्यास गरिएको छ । सामान्यभन्दा धेरै वर्षा भएर तोकिएको सीमा पार गरेपछि किसानले सम्झौताअनुसार क्षतिपूर्ति पाउन सक्छन् । यसका लागि हरेक घटनामा स्थलगत निरीक्षण गरेर क्षतिको छुट्टाछुट्टै मूल्यांकन गर्नुपर्ने झन्झट कम हुन्छ ।
तर, यस्ता बीमाको पहुँच विस्तार गर्न किसानलाई प्रोत्साहन आवश्यक छ । सरकारले प्रिमियममा अनुदान दिन सके कृषि बीमा थप प्रभावकारी हुन सक्छ । किसानलाई बीमाको महत्त्व बुझाउने, कृषि क्षेत्रमा लगानी बढाउने र जोखिम व्यवस्थापन गर्ने काममा सरकार तथा निजी क्षेत्रबीच सहकार्य हुनुपर्छ ।
बीमा क्षेत्रको विकासका लागि नयाँ सरकारले कस्ता नीतिगत कदम चाल्नुपर्छ ?
सरकारले सबैभन्दा पहिले आफ्नो सम्पत्तिको बीमा गर्नुपर्छ । सरकारले आफैं उदाहरण प्रस्तुत गरेपछि नागरिकलाई बीमाको महŒव बुझाउन सजिलो हुन्छ । सरकारी पूर्वाधार, भवन र सवारीसाधनको बीमा विस्तार गर्नुपर्छ ।
तेस्रो पक्ष सवारी बीमाको व्यवस्था भए पनि सबै सवारीसाधनमा यसको कार्यान्वयन पूर्ण छैन । उपलब्ध विवरणअनुसार करिब ५० देखि ६० प्रतिशत सवारीसाधन मात्रै बीमाको दायरामा रहेको अनुमान छ । यसलाई पूर्ण रूपमा कार्यान्वयन गर्न सकियो भने नागरिकको सुरक्षा बढ्छ र राज्यको दायित्व पनि कम हुन्छ ।
त्यस्तै, ग्रामीण क्षेत्रमा बसोबास गर्ने नागरिकलाई बीमातर्फ आकर्षित गर्न विशेष सुविधा दिन सकिन्छ । बीमाको प्रिमियम तिर्न कठिन हुने वर्गलाई सहुलियत दिने र कृषि बीमामा अनुदान उपलब्ध गराउने नीति आवश्यक छ ।
बीमा क्षेत्रलाई व्यवस्थित बनाउन जोखिमअनुसार प्रिमियम निर्धारण गर्ने प्रणाली पनि महŒवपूर्ण छ । अन्तर्राष्ट्रिय अभ्यासअनुसार जोखिम धेरै हुँदा प्रिमियम बढ्ने र जोखिम कम हुँदा घट्ने व्यवस्था प्रभावकारी हुन्छ । नेपालमा पनि जोखिम मूल्यांकन र पुँजी पर्याप्ततासम्बन्धी मापदण्डलाई बलियो बनाउनुपर्छ ।
बीमा कम्पनीहरूको काम दाबी भुक्तानी मात्रै होइन, नागरिकलाई जोखिम व्यवस्थापनबारे जानकारी दिनु पनि हो । सरकार, नियामक निकाय, स्थानीय तह र बीमा कम्पनीबीच सहकार्य हुन सके बीमाको पहुँच विस्तार गर्न सकिन्छ ।
अन्त्यमा, बीमा गर्न बाँकी रहेका नागरिकलाई के भन्न चाहनुहुन्छ ?
मैले यो क्षेत्रमा झन्डै तीन दशक बिताएको छु । लामो समयदेखि हामीमाथि विश्वास गरेर बीमा सेवा लिइरहनुभएका ग्राहकप्रति आभारी छु । आगामी दिनमा पनि ग्राहकको विश्वास कायम राख्दै राम्रो सेवा दिने हाम्रो प्रयास रहनेछ ।
बीमा गर्नुभएको छैन भने बीमा कम्पनीको सेवा, दाबी भुक्तानीको अवस्था र आफूलाई आवश्यक पर्ने बीमा योजनाबारे बुझेर निर्णय लिनुहोस् । राम्रो सेवा दिने र दाबी भुक्तानीमा विश्वसनीय कम्पनी छनोट गर्नुहोस् । तर, सबैभन्दा महत्त्वपूर्ण कुरा बीमा गर्नु हो ।
हामीले जीवनभरि मेहनत गरेर कमाएको सम्पत्तिलाई सुरक्षित राख्नुपर्छ । विपद् कहिले आउँछ भन्ने थाहा हुँदैन । त्यसैले विपद् आएपछि पछुताउनुभन्दा पहिले नै आर्थिक सुरक्षाको व्यवस्था गर्नु बुद्धिमानी हुन्छ । बीमा गरौं, सुरक्षित बनौं र ढुक्क भएर जीवनयापन गरौं ।
- युवाविहीन गाउँ
- नेप्सेमा सामान्य अङ्कको गिरावट, आठ अर्ब ८९ करोडको कारोबार
- सामूहिक प्रयासमा फूलखेती
- पाउद्वार पहिरोको प्रारम्भिक भौगर्भिक अध्ययन
- मिठाई पसललाई उपभोग्य मिति र मूल्य खुलाउन निर्देशन
- चक्रवात ‘अर्नब’को प्रभावः भारी वर्षा र हिमपातको चेतावनी
- कांग्रेसले ‘तयार छौँ’ अभियान सञ्चालन गर्ने
- लुम्बिनी केबलकारमा भारतीय पर्यटक २४ प्रतिशतले बढे