‘अस्थिर नीति र कर्जाको झन्झटले घरजग्गा क्षेत्रको लगानी फस्यो’ : रोशन भोयद्यो, संयोजक, नयाँ जग्गा, आवास तथा निर्माण प्रदर्शनी-२०८३
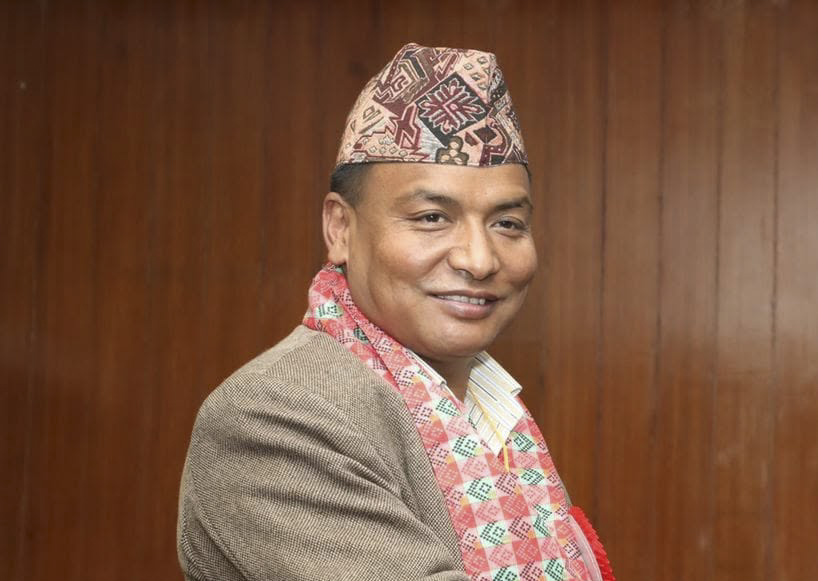
भृकुटीमण्डपमा बिहीबारदेखि आयोजना हुन लागेको नवौं जग्गा, आवास तथा निर्माण प्रदर्शनी–२०८३ का सन्दर्भमा एक्स्पो संयोजक रोशन भोयद्योसँग घरजग्गा तथा आवास क्षेत्रको वर्तमान अवस्था, कारोबारमा आएको सुस्ती, कित्ताकाटसम्बन्धी नीति, कर्जा विस्तार, सरकारी मूल्यांकन, व्यवस्थित सहरीकरण तथा निजी क्षेत्रका नीतिगत अपेक्षालगायतका विषयमा न्यूज २४ दैनिकका पूर्णभक्त दुवालले कुराकानी गरेका छन् ।
भोयद्यो नेपाल जग्गा तथा आवास विकास महासंघका महासचिव, नेपाल जग्गा तथा आवास विकास संघका उपाध्यक्ष तथा नेपाल चेम्बर अफ कमर्सका कार्यसमिति सदस्य एवं पूर्वाधार तथा भूमि सुधार समितिका सभापति हुन् । घरजग्गा तथा आवास विकास क्षेत्रका नीतिगत र व्यावसायिक समस्याबारे लामो समयदेखि आवाज उठाउँदै आएका भोयद्योले घरजग्गा क्षेत्रलाई अर्थतन्त्र चलायमान बनाउने महŒवपूर्ण क्षेत्रका रूपमा व्याख्या गरेका छन् । उनका अनुसार अस्थिर कित्ताकाट नीति, लामो समयसम्म रोकिएको लगानी, कर्जा प्रवाहमा देखिएको समस्या र झञ्झटिला प्रशासनिक प्रक्रियाका कारण व्यवसायी निरुत्साहित भएका छन् ।
उनले घरजग्गा तथा आवास विकासलाई व्यवस्थित सहरीकरणसँग जोडेर निजी क्षेत्रलाई विकासको साझेदारका रूपमा अघि बढाउनुपर्नेमा जोड दिएका छन् । साथै रियल इस्टेट कम्पनीलाई अन्य उद्योगसरह व्यवहार, दीर्घकालीन कर्जा नीति, जग्गा हदबन्दीसम्बन्धी व्यवस्थाको पुनरावलोकन, वास्तविक कारोबार मूल्यमा आधारित मूल्यांकन तथा मालपोत–नापी सेवामा एकद्वार र विद्युतीय प्रणाली आवश्यक रहेको बताएका छन् ।
प्रस्तुत छ, भोयद्योसँग गरिएको कुराकानीको सम्पादित अंशः
नेपालको घरजग्गा तथा आवास विकास क्षेत्र अहिले कस्तो अवस्थामा छ ? पछिल्ला केही वर्षको आर्थिक सुस्तताले यो क्षेत्रमा कस्तो प्रभाव पारेको छ ?
नेपालको अर्थतन्त्र चलायमान हुनुमा जग्गा तथा आवास विकास व्यवसायको योगदान महŒवपूर्ण रह“दै आएको छ । विश्वभरिनै अर्थतन्त्र चलायमान गराउन छिटो परिणाम ल्याउने भनेकै घरजग्गा तथा आवास विकासका क्षेत्रले हो । राजस्व संकलनमा समेत यस क्षेत्रको योगदान महŒवपूर्ण छ । जग्गा तथा आवास विकास व्यवसाय चलायमान हुने वित्तिकै यसको प्रत्यक्ष सकारात्मक असर मुलुकका अन्य क्षेत्रहरूमा तत्काल देखिन थाल्दछ । यस क्षेत्रले प्रत्यक्ष तथा अप्रत्यक्षरूपमा धेरै रोजगारीका अवसरहरू सिर्जना गरेको छ । यस व्यवसायले खपत गर्ने सामग्रीहरू जस्तैः इँटा, सिमेन्ट, डन्डी, काठ, आल्मुनियम, रोडा, वालुवा, रङहरू जस्ता उद्योगहरूको स्थापना तथा सोको सफलतापूर्वक सञ्चालनमा समेत यस व्यवसायको महŒवपूर्ण योगदान रही आएको छ । साथै उक्त उद्योगहरूबाट समेत वार्षिकरुपमा अर्बौंको राजस्व परिचालन भइरहेको छ । यति हुँदा पनि यस क्षेत्रका व्यवसायीहरूप्रति राज्यको दृष्टिकोण सकारात्मक हुन सकेको छैन । पुराना ऐनकानुनको कारणबाट व्यवसाय फस्टाउन सकेको अवस्था छैन । व्यावसायिक सुरक्षणमा राज्यको कुनै भूमिका पर्याप्त देखिएको छैन । सरकार र व्यवसायीबीच राम्रो समन्वयको अभावले गर्दा दुवै पक्षले यसबाट हुने लाभ लिन सकिरहेको छैन । पछिल्लो समयमा नियमनकारी निकायले झन् यस क्षेत्रलाई कस्न खोज्दा अधिकांश व्यवसायीहरूको लगानी फसेको छ, व्यवसायीहरू निरुत्साहित छन् जसले गर्दा अर्थतन्त्रको चेन नै बिग्रिएको अवस्था छ । तर, बिडम्बना नै भन्नुपर्छ, अहिलेको अवस्थाको समीक्षा गर्दा उपभोक्ताको आत्मबल नबढ्दा बैंकमा पैसा थुप्रिए पनि ऋण प्रवाहमा कमी आएको छ र यसको सिधा असर घरजग्गा व्यवसायमा पर्न जानु स्वाभाविक हो ।
घरजग्गा कारोबारमा आएको मन्दी र कित्ताकाटसम्बन्धी नीतिगत कडाइले आवास विकास कम्पनीहरूको व्यवसायमा कस्तो असार पारेको छ ?
घरजग्गा व्यवसाय भनेकै धेरै पु“जी ठूलो लगानीमा हुने व्यवसाय हो । कुनै वैज्ञानिक आधारबिनानै कित्ताकाट खुल्ने र बन्द हुने भइदिँदा व्यवसायीहरूमा जोखिम बढ्दै गएको छ । राज्यले पटक–पटक जग्गा दर्ता खोल्ने तथा बन्द गर्ने जस्ता अस्थिर नीति अवलम्बन गर्दै आएकाले अब सदाका लागि जग्गा दर्ता गर्न पाउने नीति अवलम्बन हुनुपर्दछ । यसैगरी विगत १०–१२ वर्षदेखि स्मार्ट सिटिको अवधारणाले उक्त क्षेत्रमा लगानी गरेका धेरै व्यवसायीहरूको लगानी अल्झिरहेको छ । व्यवसायीले आफ्नो लगानी लामो समयसम्म फ्रिज गरेर राख्नुपर्ने बाध्यता छ । जसको कारण व्यवसायीहरूले बैंकको ब्याज तिर्न समेत गाह्रो भई पटक–पटक पुनर्तालिकीकरणमा जानुपर्ने बाध्यात्मक अवस्था छ । र यसका लागि दीर्घकालीन नीति र कानुन नै ल्याइनुपर्दछ । वास्तवमै बृहत् सहरी क्षेत्र विकास (मेगा सिटी), स्मार्ट सिटी, आधुनिक पूर्वाधारयुक्त ठूला सहरी कोरिडोर र आधारभूत पूर्वाधारसहित नया“ सहरी विकास एवं आधुनिक सहरी बसोबासको निर्र्माण गर्ने हो भने घरजग्गा व्यवसाय कम्पनीहरूबाट लगानी आकर्षित गरी विकासको कार्यमा सहभागी गराउनुपर्दछ ।
सरकारले निर्धारण गरेको जग्गाको न्यूनत्तम सरकारी मूल्यांकन र बजार मूल्यबीच ठूलो अन्तर रहेको व्यवसायीहरूको गुनासो छ । यसले कारोबार, राजस्व संकलन र पारदर्शितामा कस्तो प्रभाव पारेको छ ?
पहिलो विषय सरकारले जुन पद्धति अपनाएर जग्गाको न्यूनतम सरकारी मूल्यांकन गर्ने गरेको छ त्यो अत्यन्तै पराम्परागत रह“दै आएको छ । राज्यका विभिन्न निकायका आ–आफ्नै मूल्यांकन पद्दतिले गर्दा अन्यौल सिर्जना भइरहेको हो । मूल्यांकन पद्धतिलाई आधुनिक वैज्ञानिक पद्धतिमा ढाल्न नसक्दा समयानुकूल जग्गाको मूल्य निर्धारण हुन सकिरहेको छैन । सोही कारणले गर्दा पर्याप्त राजस्व संकलन गर्न सक्ने क्षेत्रहरूबाट समेत सरकारले राजस्व गुमाइरहनुपरेको अवस्था छ । यस अर्थमा ७५३ वटै स्थानीय निकायहरूअन्तर्गत रहेका अचल सम्पत्तिको वास्तविक मूल्य निर्धारण हुनेगरी मूल्यांकन दर कायम गर्ने व्यवस्था मिलाइदिएमा यसबाट राज्यको राजस्व बृद्धिमा योगदान पुग्न जाने देखिन्छ । फेरि अर्कातर्फ घरजग्गासम्बन्धी सहरी क्षेत्रको मूल्यांकन हेर्दा अमेरिका र अरू विकसित देशहरूको हाराहारीमा रहेको कुरा अध्ययनले देखाएको छ । जसले गर्दा खरिद–बिक्री र उद्योग–व्यवसाय गर्नेहरू मर्कामा छन् । तसर्थ यससम्बन्धी समग्र नीति नै परिमार्जन गरिनु आवश्यक देखिन्छ । घरजग्गा पारित गर्दा लाग्ने रजिस्ट्रेसन दस्तुरको दर हालको भन्दा आधा घटाउनुपर्दछ । घरजग्गाको मूल्यांकन वास्तविक कारोबार मूल्यमै हुने प्रणाली विकास हुनुपर्दछ । यसको परिणामस्वरूप घरजग्गाको वास्तविक मूल्यांकन हुन गई घरजग्गा कारोबारमा पारदर्शिता आउने र अन्ततः राजस्व वृद्धिमा समेत योगदान पुग्न जानेछ ।
घरजग्गाको वास्तविक कारोबार मूल्यभन्दा कम मूल्यांकनका कारण ग्रे कारोबार बढ्ने जोखिमबारे तपाईंको धारणा के छ ? यसलाई रोक्न कस्तो नीतिगत सुधार आवश्यक छ ?
घरजग्गाकै कारोबारको कारणले मात्र मुलुक ग्रे लिष्टमा प¥यो भन्ने कुरा बिलकुल सत्य होइन । यसका पछाडि धेरै कारणहरू छन् । हामी घरजग्गा व्यवसायीहरूमाथि मात्र दोष थुपार्नु पक्कै जायज होइन । सरकारले समयमै स्पष्ट ऐन नियम कानुन बनाउन नसक्नु, प्राथमिकता प्राप्त क्षेत्रहरूमा ऋण तथा अनुदान रकम सदुपयोग नहुनु, अनुगमन फितलो हुनु र दोषीमाथि कारवाही नहुनु मुलुक ग्रे लिष्टमा पर्नुको मुख्य कारण हो । यसका लागि सबै तह र तप्काबाट प्रतिबद्धता, सरकारको स्पष्ट नीति, चुस्त अनुगमन र दोषीमाथि कारबाही हुनुपर्दछ । जसका लागि संस्थागत र संरचनागत सुधारको व्यापक आवश्यकता छ । फेरी केहीको गल्तिका कारण सबैले दुःख पाउने वातावरण बन्नु हु“दैन । यस कारण पनि अहिले व्यवसायीहरूमा नैराश्यता छाएको छ । नियम बनाउ“दा देशको वस्तुस्थिति बुझेर पनि बनाउनु पर्दछ । जसका लागि ऐन–कानुन बनाउनु भन्दा अघि निजी क्षेत्रसित पनि पर्याप्त छलफल गरिनु जरुरी छ ।
बैंक तथा वित्तीय संस्थामा अधिक तरलता भए पनि रियल स्टेट तथा आवास क्षेत्रमा कर्जा विस्तार हुन सकेको छैन । व्यवसायीहरूले अहिले सबैभन्दा बढी भोगिरहेको वित्तीय समस्या के हो ?
मैले यस विषयमा माथि नै धेरै चर्चा गरिसकेको छु । राष्ट्र बैंकको नीति आर्थिक उदारिकरणमा भन्दा पनि नियन्त्रणमा बढि केन्द्रित भएको अवस्था छ । सरकार र राष्ट्र बैंक दुवै पक्षबाट व्यवसायीलाई लगानीका लागि विस्वस्त बनाउन सकेको छैन । कर्जा लिनको लागि राष्ट्र बैंकको झण्झटिलो प्रक्रियाबाट सबै व्यवसायीहरू आहत भईसकेका छन् । ब्याजदरकै विषयमा पनि राष्ट्र बैंकले कुनै सुनिश्चितता दिन सकेको छैन । व्यवसायीले अहिले भोगि रहेको वित्तिय समस्यालाई समाधान गरी व्यवसायलाई चलायमान गराउने हो भने सरकारी निकाय र राष्ट्र बैंकले लिने नीति मै फराकिलो सोच बनाउन आवश्यक छ । वर्ष–वर्षमा मौद्रिक नीति परिवर्तन गर्ने गरिएको छ । यो प्रणाली ठिक भएता पनि बैंक ब्याजदर, ऋण नीति आदिमा कम्तिमा तीनदेखि पा“च वर्षका लागि स्थिर हुने नीति–नियम ल्याउनु जरुरी छ । जसबाट उपभोक्तालाई राहत र लगानीकर्तालाई ढुक्कस“ग लगानी गर्ने वातावरण बनाउनु जरुरी छ ।
नेपाल राष्ट्र बैंकको घरजग्गा कर्जा नीतिमा कस्ता सुधार आवश्यक देख्नुहुन्छ ?
घरजग्गा व्यवसाय कम्पनीका कुनै सञ्चालक कालो सूचीमा परेमा निज सञ्चालक रहेको अन्य कम्पनीहरू समेत कालो सूचीमा राखिने वर्तमान व्यवस्थाबाट अर्थतन्त्रमा अति नै नकारात्मक प्रभाव परिरहेको छ । त्यसरी अन्य कम्पनीहरू समेत कालो सूचीमा राख्ने व्यवस्था हटाईनुपर्दछ । यसैगरी हाल घरजग्गा तथा आवास विकास परियोजनामा कर्जा प्रवाह गर्दा सो परियोजनाका सञ्चालक र निजको परिवारका सदस्यहरू समेतबाट व्यक्तिगत जमानी लिने गरेबाट त्यस्तो परियोजना कालो सूचीमा परेमा त्यसका सञ्चालक मात्र नभई निजको परिवारका सबै सदस्यहरू कालो सूचीमा पर्ने भएबाट निजहरू कुनै पनि कारोबार गर्नबाट वञ्चित हुने भएकाले कम्पनी ऐन, २०६३ को दफा ८ अनुसार कम्पनीमा सेयरधनीको दायित्व निजले खरिद गरेको शेयरको हदसम्म सीमित हुने कानुनी व्यवस्था समेतलाई मध्येनजर राखी परियोजनाको सञ्चालकबाट मात्र व्यक्तिगत जमानी लिने व्यवस्था गरिनुपर्दछ । राष्ट्रिय आवास नीति २०६८, राष्ट्रिय आवास योजना २०७१ एवं बस्ती विकास, सहरी योजना तथा भवन निर्माणसम्बन्धी आधारभूत निर्माण मापदण्ड, २०७२ (संशोधन, २०७८ सहित) ले व्यवस्थित घरघडेरी विकास निर्माण कार्यको लागि निजी क्षेत्रका व्यवसायीहरूको सहयोगको अपरिहार्यता ठानेको र औद्योगिक व्यवसाय ऐन, २०७६ को दफा १७ को उपदफा (२) को खण्ड (ङ) स“ग सम्बन्धित अनुसूची ५ ले ‘घर तथा आवास भवन’ समेतलाई पूर्वाधार निर्माण उद्योगको रुपमा अंगिकार गरेको परिप्रेक्ष्यमा हाउजिग तथा रियल इस्टेट उद्योगलाई अन्य उद्योगहरू सरह व्यवहार गरी बहु–वर्षीय आयोजनाहरूले पाए सरह बैंकबाट सहुलियत ऋण पाउने व्यवस्था हुनुपर्दछ । यसैगरी घरजग्गा क्षेत्रको कारोबारमा शिथिलता आएको र घरजग्गा परियोजना कार्यान्वयनमा आउन लामो समय (३ देखि ५ वर्षसम्म) लाग्ने तथ्यलाई दृष्टिगत गरी घरजग्गा कम्पनीहरूको हकमा ५ वर्षसम्म नेगेटिभ ब्यालेन्स सिट भएपनि बैंक तथा वित्तीय संस्थाहरूबाट भइरहेको कर्जा प्रवाहलाई निरन्तरता दिइनु पर्दछ । मौजूदा अवस्थामा नीतिगत बन्देजका कारण बैंकहरूबाट घरजग्गा व्यवसायमा कुल मूल्यांकनको झण्डै एकतिहाई मात्र कर्जामा प्रवाह भइरहेको छ । बजारमा पु“जीको चरम अभाव भएको बेला व्यवसायी आफैंले दुईतिहाई रकम हाल्नुपर्ने बाध्यता छ । यस्तो अवस्थामा व्यवसाय सञ्चालन गर्ने असम्भव भएकाले घरजग्गा कम्पनीहरूलाई प्रवाह हुने कर्जामा लोन टु फेयर मार्केट भ्यालु रेसियो कम्तिमा ८० प्रतिशत कायम गरिनुपर्दछ । विनाशकारी भूकम्प र त्यसलगत्तै आएको कोभिड महामारीको धक्काबाट घरजग्गा क्षेत्रले अझै तंग्रिन सकेको छैन । बजार शिथिल छ र कारोबार न्यून छ । यस्तो विषम परिस्थितिमा व्यवासायीहरूले पुराना कर्जाको नियमित ब्याज र किस्ता तिर्न नसकी थप संकटमा परेका छन् । यस क्षेत्रलाई चलायमान बनाई अर्थतन्त्रलाई दुर्घटनाबाट जोगाउन बैंक तथा वित्तीय संस्थाबाट प्रवाह भएका घरजग्गा कर्जाको विशेष सुविधासहित पुनरतालिकीकरण वा पुनरसंरचना गरिनु आवश्यक छ ।
सहरीकरण तीव्र गतिमा बढ्दै जाँदा पनि योजनाबद्ध आवास विकास अपेक्षित रूपमा हुन सकेको छैन । यसको प्रमुख कारण के हो ?
यसको मुख्य कारण सरकारको भनाइ र गराइमा व्यापक फरक हुनु हो । सरकार योजनाबद्ध आवास विकासको चाहना राख्दछ तर त्यसका लागि व्यवसायीलाई सहज वातावरण उपलब्ध गराउ“दैन । व्यवसायीलाई विकासको एक साझेदारका रूपमा सरकारले अझै पनि स्वीकार गर्न सकेको छैन । सरकारलाई पनि हामीले निरन्तर सुझावहरू दिँदै आएका छौं । हामी आशावादी छौं कि वर्तमान सरकारले यस क्षेत्रको समस्या समाधानमा सकारात्मक भूमिका खेल्नुहुने छ । व्यवस्थित सहरीकरणको मुख्य आधार भनेकै सम्बन्धित पालिकाहरूले नै जग्गा तथा आवास र व्यवस्थित सहरीकरणसम्बन्धी एकीकृत नीति तथा कानुन निर्माण गरी सोको प्रभावकारी कार्यान्वयन गर्ने व्यवस्था हुनुपर्दछ ।
जग्गा प्राप्ति, नक्सा स्वीकृति, वातावरणीय स्वीकृति, पूर्वाधार जडान, स्थानीय तहका प्रक्रिया तथा करसम्बन्धी व्यवस्थामा व्यवसायीहरूले भोगिरहेका मुख्य समस्या के–के हुन् ?
व्यवस्थित सहरीकरणको मुख्य आधार भनेकै सम्बन्धित पालिकाहरूले नै जग्गा तथा आवास र व्यवस्थित सहरीकरण सम्बन्धी एकीकृत नीति तथा कानुन निर्माण गरी सोको प्रभावकारी कार्यान्वयन गर्ने व्यवस्था हुनु पर्दछ । यसै गरी विगत लामो समयदेखि नै जग्गा तथा आवास विकास परियोजना सञ्चालन गर्न प्लानिङ पर्मिट लिनुपर्ने व्यवस्था छ । त्यसका साथसाथै एक निकायबाट अर्काे निकाय एक मन्त्रालयबाट अर्काे मन्त्रालय धाउनुपर्ने झञ्झतिलो प्रक्रियाले गर्दा व्यवसायीहरू सोतर्फ आकर्षित भएको देखिँदैन । अतः अबका दिनमा सरकारले यस्ता यावत् झञ्झटिला अव्यावहारिक प्रक्रियाहरूलाई हटाई तत्काल राजस्व तथा करमा छुट दिई एक द्वार प्रणालीबाट प्लानिङ पर्मिट दिने व्यवस्था गरिदिनुपर्दछ । यसैगरी स्थानीय निकायले लिने सिफारिस शुल्क घरजग्गा कम्पनीको हकमा पनि प्राकृतिक व्यक्तिको भन्दा बढी भएकाले त्यस्तो शुल्क दुवैको हकमा समान हुनुपर्दछ ।
सरकारले भूमि नीति, सहरी विकास नीति, सहरी पूर्वाधार र आवास नीति सुधारको कुरा गरिरहेको छ । निजी क्षेत्रको दृष्टिकोणबाट तत्काल सुधार गर्नुपर्ने तीन प्रमुख विषय के–के हुन् ?
निजी क्षेत्रका धेरै समस्याहरू छन् । हरेक समस्याहरूको तत्काल समाधान हुनु नितान्त आवश्यक छ । बुँदागत रूपमा भन्नु पर्दा ः पहिलो विषय व्यवस्थित सहरीकरण तथा बस्ती विकासको मुख्य उद्देश्य रहेको घरजग्गा उद्योगहरूको विकासमा जग्गाको हदबन्दी मुख्य बाधकका रूपमा रहेको छ । भूमिसम्बन्धी ऐन, २०२१ लगायतका जग्गाको हदबन्दीसम्बन्धी कानुनमा पुनरावलोकन तथा परिमार्जन गरी रियल स्टेट कम्पनीहरूलाई हदबन्दी नलाग्ने व्यवस्था हुनुपर्दछ । यसअघि अनुमति प्राप्त रियल स्टेट कम्पनीहरूले खरिद गरेका जग्गाहरूमा निर्माण भएका आवास भवन तथा अपार्टमेन्ट बिक्री गर्न पाउने व्यवस्था गरिदिनुपर्दछ । यसै गरी दोस्रो विषय २०८३ साल श्रावण १ गतेदेखि जग्गाको वर्गीकरण नभएका पालिकाहरूमा पुनः कित्ताकाटको समस्या उत्पन्न भएकाले यस समस्यालाई दीर्घकालीनरूपमा समाधान गर्ने व्यवस्था गरिदिनुपर्दछ । नेपालमा संघ, प्रदेश तथा स्थानीय तहको भूमिका एवं निजी, सामुदायिक र सहकारी क्षेत्रको सहभागिता स्पष्ट गर्दै समावेशी, सुरक्षित, दिगो र उत्थानशील एकीकृत पूर्वाधार तथा सेवाहरू सुनिश्चित हुने गरी व्यवस्थित एवं वैज्ञानिक सहरीकरणको विकासमार्फत राष्ट्रको समग्र सामाजिक, आर्थिक समृद्धिमा टेवा पु¥याउनका लागि सहरी विकाससम्बन्धी एकीकृत ऐन जारी हुनुपर्दछ ।
आगामी पाँचदेखि दश वर्षमा नेपालको जग्गा तथा आवास विकास क्षेत्रलाई पारदर्शी, योजनाबद्ध, लगानीमैत्री र दिगो बनाउन संघको दीर्घकालीन दृष्टिकोण के छ ? साथै सरकारसँग तपाईंका प्रमुख नीतिगत अपेक्षाहरू के–के छन् ?
पछिल्लो समय आम्दानीको स्रोत खुलाउनुपर्ने कडा नीतिका कारणले समेत घरजग्गा किनबेच हुन सकिरहेको छैन । सर्वसाधारणसँग पर्याप्त रकम हुँदा समेत स्रोत देखाउने वैज्ञानिक आधार तय नहुँदा सर्वसाधारण आम्दानी देखाउन सशंकित भइरहेका छन् । जसले गर्दा यसको प्रत्यक्ष असर यस क्षेत्रको व्यवसायमा परेको छ । यस अर्थमा बैंक तथा वित्तीय संस्थामार्फत हुने कुनै पनि कारोबारलाई वैध मानिनुपर्दछ । जग्गा कारोबारमा विद्युतीय प्रणालीको प्रभावकारी प्रयोगमार्फत पारदर्शिता, सुशासन र समयको बचतलाई सुनिश्चित गर्नका लागि मालपोत तथा नापी कार्यालयहरूमा रहेको प्रक्रियागत झञ्झटलाई हटाइ छिटो, छरितो, स्पष्ट र प्रभावकारी कार्यविधि लागू गरी मालपोत तथा नापी कार्यालयहरूमा सुशासन प्रवर्धन गरिनुपर्दछ । हालका दिनमा केही प्रक्रियाहरूमा विद्युतीय प्रणाली लागु भए तापनि प्राविधिक क्षेत्रमा अझै कमी कमजोरी भएका कारण सेवा छिटो छरितो हुन सकिरहेको छैन र पटक–पटक अवरुद्ध हुने गरेको छ ।
- न्युयोर्क पुगे प्रधानमन्त्री शाह
- बिपी राजमार्गको ट्रयाकको काम केही दिन स्थगित
- नेप्से परिसूचकमा उच्च अंकको गिरावट, कारोबार रकम पनि घट्यो
- देशभर मनसुनी र पश्चिमी वायुको प्रभावले भारी वर्षाको सम्भावना
- भोटेकोशी बाढीः अधुरो आशा र काजकिरियाको दोधारमा छन् बेपत्ताका परिवार
- भारी वर्षाबाट हुनसक्ने विपद्मा सूचना प्रवाह र उच्च सतर्कता अपनाउनुपर्ने
- ठमेलमा फेरि भेट्रान फुटबलको रोमाञ्च, दोस्रो पर्यटन कप हुँदै
- महिला कबड्डीमा नेपालको जित