निक्षेपकर्ताको पैसामा गरिमाको मनोमानी, बालुवाटारमा महँगोमा जग्गा खरिद
काठमाडौं । गरिमा विकास बैंकले काठमाडौंको बालुवाटारमा केन्द्रीय कार्यालय सञ्चालन गर्न खरिद गरेको जग्गा र भवनको मूल्यलाई लिएर गम्भीर प्रश्न उठेको छ । बैंकले शिखर इन्स्योरेन्सका पूर्वअध्यक्ष राजेन्द्रप्रसाद श्रेष्ठको नाममा रहेको जग्गा र त्यसमा बनेको भवन खरिद गर्दा तिरेको रकम तथा सार्वजनिक भएका बजार मूल्यसम्बन्धी विवरणबीच ठूलो अन्तर देखिएको हो ।
उपलब्ध विवरणअनुसार बैंकले जग्गाका लागि ५८ करोड १८ लाख रुपैयाँभन्दा बढी र भवनका लागि ३९ करोड ३१ लाख रुपैयाँभन्दा बढी गरी कुल करिब ९७ करोड ५० लाख रुपैयाँ खर्च गरेको छ ।
स्थानीय घरजग्गा व्यवसायीले उक्त क्षेत्रको जग्गाको चलनचल्ती मूल्य प्रतिआना ८० देखि ९० लाख रुपैयाँ हाराहारी रहेको बताएको विवरण सार्वजनिक भएको छ । त्यसलाई आधार मान्दा बैंकले जग्गामा मात्रै करिब २४ करोड ६५ लाख रुपैयाँ बढी खर्च गरेको देखिएको छ । त्यस्तै, भवनको प्रतिवर्गफिट मूल्य ६ हजार रुपैयाँ मानेर गरिएको हिसाबमा पनि करिब १० करोड ७४ लाख रुपैयाँको अन्तर देखाइएको छ । यी दुई हिसाब जोड्दा करिब ३५ करोड ४० लाख रुपैयाँको मूल्य अन्तर देखिएको प्रष्ट भएको छ ।
निक्षेपकर्ताको रकम परिचालन गर्ने वित्तीय संस्थाले यति ठूलो सम्पत्ति खरिद गर्दा मूल्य निर्धारणको आधार के बनायो र त्यसलाई नियामक निकायले कसरी परीक्षण ग¥यो भन्ने प्रश्न उठेको छ ।
बैंकका प्रमुख कार्यकारी अधिकृत माधवप्रसाद उपाध्यायले उक्त सम्पत्ति केन्द्रीय कार्यालयका लागि खरिद गरिएको बताएको विवरण सार्वजनिक भए पनि खरिद मूल्यको औचित्य पुष्टि गर्ने विस्तृत आधार र नियामकीय परीक्षणको निष्कर्ष स्पष्ट हुन सकेको छैन ।
९० लाखको जग्गालाई डेढ करोडभन्दा बढी
गरिमा विकास बैंकले काठमाडौं महानगरपालिका–४, बालुवाटारस्थित कित्ता नम्बर ४९ को २ रोपनी ५ आना १ पैसा क्षेत्रफलको जग्गा खरिद गरेको हो । यसको क्षेत्रफल करिब ३७.२६ आना हुन्छ । उक्त जग्गा र त्यसमा बनेको भवन शिखर इन्स्योरेन्सका पूर्वअध्यक्ष श्रेष्ठको नाममा रहेको विवरण सार्वजनिक भएको छ ।
जग्गा खरिद गर्दा बैंकले प्रतिआना १ करोड ५६ लाख १४ हजार ९२२ रुपैयाँ मूल्य कायम गरेको विवरण छ । तर स्थानीय घरजग्गा व्यवसायीका अनुसार उक्त क्षेत्रको चलनचल्ती मूल्य प्रतिआना ८० देखि ९० लाख रुपैयाँ हाराहारी थियो ।
प्रतिआना ९० लाख रुपैयाँलाई आधार मान्दा ३७.२६ आनाको जग्गाको मूल्य करिब ३३ करोड ५३ लाख रुपैयाँ हुन्छ । बैंकले भने जग्गाका लागि ५८ करोड १८ लाख १२ हजार रुपैयाँ तिरेको विवरण सार्वजनिक भएको छ । यस हिसाबले चलनचल्तीको भनिएको मूल्यसँग तुलना गर्दा करिब २४ करोड ६५ लाख रुपैयाँको अन्तर देखिएको छ ।
बैंकले जग्गा खरिद गर्ने निर्णय गर्दा बजारमा उपलब्ध विकल्प, अन्य सम्भावित जग्गाको मूल्य, मूल्यांकनकर्ताको राय र खरिद प्रक्रियामा प्रतिस्पर्धा गराइएको थियो कि थिएन भन्ने विषयले अहिले ठाउँ लिन थालेको छ ।
प्राविधिक मूल्यांकन र खरिद मूल्यबीचको अन्तर
विवादको अर्को महŒवपूर्ण पक्ष प्राविधिक मूल्यांकन हो । सार्वजनिक विवरणअनुसार पृथक् इन्जिनियरिङ कन्सल्टेन्ट्सले तयार पारेको मूल्यांकन प्रतिवेदनमा सडक अधिकार क्षेत्र कटौतीपछिको जग्गाको उचित बजार मूल्य १७ करोड ७० लाख ९८ हजार रुपैयाँ र व्यावसायिक मूल्य २३ करोड ८३ लाख ९९ हजार रुपैयाँ कायम गरिएको उल्लेख छ ।
तर बैंकले जग्गाका लागि ५८ करोड १८ लाख रुपैयाँभन्दा बढी तिरेको विवरण सार्वजनिक भएको छ । प्रतिवेदनमा उल्लेखित व्यावसायिक मूल्यसँग तुलना गर्दा खरिद मूल्य करिब ३४ करोड ३४ लाख रुपैयाँ बढी भएको देखिएको छ । उचित बजार मूल्यसँग तुलना गर्दा अन्तर अझ ठूलो रहेको छ ।
भवनमा प्रतिवर्गफिट ८ हजार २५६ रुपैयाँ
जग्गाको मूल्यमा मात्रै होइन, त्यसमा बनेको भवनको मूल्यमा पनि प्रश्न उठाइएको छ । सार्वजनिक विवरणअनुसार आरसीसी फ्रेम संरचनाको उक्त भवनको क्षेत्रफल ४७ हजार ६ सय २१ वर्गफिट छ । बैंकले भवनका लागि ३९ करोड ३१ लाख ८८ हजार रुपैयाँ तिरेको उल्लेख छ ।
यसअनुसार भवनको खरिद मूल्य प्रतिवर्गफिट करिब ८ हजार २५६ रुपैयाँ पर्छ । निर्माण व्यवसायीसम्बन्धी सार्वजनिक विवरणमा काठमाडौंमा सामान्य गुणस्तरका भवन प्रतिवर्गफिट ३ हजार २०० देखि ३ हजार ६०० रुपैयाँमा निर्माण हुन सक्ने र उच्च गुणस्तरका सामग्री प्रयोग गर्दा लागत ४ हजारदेखि ६ हजार रुपैयाँसम्म पुग्न सक्ने उल्लेख गरिएको छ ।
प्रतिवर्गफिट ६ हजार रुपैयाँलाई आधार मान्दा ४७ हजार ६ सय २१ वर्गफिटको भवन निर्माण लागत करिब २८ करोड ५७ लाख रुपैयाँ हुन्छ । बैंकले तिरेको ३९ करोड ३१ लाख रुपैयाँसँग तुलना गर्दा करिब १० करोड ७४ लाख रुपैयाँको अन्तर देखिएको छ ।
यसै कारणले गर्दा अहिले भवनको वास्तविक मूल्य कति हो भन्ने प्रश्न उठ्न थालेको छ भने स्वतन्त्र प्राविधिक परीक्षण हुनुपर्ने माग उठ्न थालेको छ । भवनको अवस्था, निर्माण सामग्री, संरचनागत गुणस्तर, उपयोगयोग्य क्षेत्रफल र प्रतिस्थापन लागतको परीक्षण गरी मूल्यांकन प्रतिवेदन सार्वजनिक गर्नुपर्ने माग सरोकारवालाहरूले गरेका छन् ।
बैंकले भवनका लागि प्रतिवर्गफिट ८ हजार २५६ रुपैयाँ तिर्नुपर्ने आधार के थियो भन्ने प्रश्न कडा रुपमा उठेको छ ।
३५ करोडको अन्तर, निर्णय कसको ?
जग्गामा बजार मूल्यसँग तुलना गर्दा देखिएको करिब २४ करोड ६५ लाख रुपैयाँ र भवनमा प्रतिवर्गफिट ६ हजार रुपैयाँका आधारमा निकालिएको करिब १० करोड ७४ लाख रुपैयाँको अन्तर जोड्दा करिब ३५ करोड ४० लाख रुपैयाँ पुग्छ । यही हिसाबले बैंकको सम्पत्ति खरिद निर्णयमाथि सबैभन्दा ठूलो प्रश्न उठेको हो ।
एक सरोकारवालाले न्यूज२४सँग भने, ‘जग्गाको वास्तविक बजार मूल्य र भवनको खरिद मूल्य निर्धारणका आधार फरक हुन सक्छन् । मूल्यांकन प्रतिवेदनले देखाएको रकम, बैंकले स्वीकृत गरेको खरिद मूल्य र भुक्तानी भएको वास्तविक रकमलाई छुट्टाछुट्टै परीक्षण गर्नुपर्छ ।’
बैंकको सञ्चालक समिति र व्यवस्थापनले सम्पत्ति खरिदको निर्णय गर्दा आन्तरिक नियन्त्रण प्रणाली पालना गरेको थियो कि थिएन भन्ने विषय पनि महŒवपूर्ण रहेको छ । सार्वजनिक विवरणमा सञ्चालक अनिल रेग्मी, ईश्वरीप्रसाद ढकाल र प्रमुख कार्यकारी अधिकृत उपाध्यायको नाम कारोबारसँग जोडिएको छ । तर नाम उल्लेख हुनु मात्रै कुनै व्यक्तिले गलत काम गरेको प्रमाण भने होइन ।
बैंकको ठूलो सम्पत्ति खरिद सामान्य व्यक्तिगत कारोबार होइन । यसमा सञ्चालक समिति, व्यवस्थापन, जोखिम व्यवस्थापन विभाग, आन्तरिक लेखापरीक्षण र आवश्यकताअनुसार बाह्य मूल्यांकनकर्ताको भूमिका हुन्छ ।
मौन राष्ट्र बैंक
यस प्रकरणमा नेपाल राष्ट्र बैंकको भूमिका पनि प्रश्नको घेरामा पुगेको छ । गरिमा विकास बैंकको केन्द्रीय कार्यालय बालुवाटारस्थित नयाँ भवनमा स्थानान्तरण भएपछि २०८३ भदौमा राष्ट्र बैंकका गभर्नर विश्वनाथ पौडेलले उद्घाटन गरेका थिए ।
राष्ट्र बैंकको जिम्मेवारी बैंक तथा वित्तीय संस्थाको वित्तीय अवस्था, जोखिम व्यवस्थापन, आन्तरिक नियन्त्रण र संस्थागत सुशासनको निगरानी गर्नु हो । बैंकले ठूलो मूल्यको अचल सम्पत्ति खरिद गर्दा त्यसको मूल्य निर्धारण, स्वीकृति प्रक्रिया र वित्तीय प्रभाव नियामकीय परीक्षण हुनुपर्ने भनाइ सरोकारवालाहरूको छ । सर्वसाधारणको पुँजी रहेको गरिमा विकास बैंकले बजार मूल्यभन्दा महँगो तिरेर सम्पत्ति खरिद गर्दा पनि राष्ट्र बैंक मौन बसेकाले प्रश्न उब्जेको बताइएको छ ।
बैंकको सम्पत्ति खरिदसम्बन्धी प्रश्न सार्वजनिक भएपछि नियामकले तथ्यमा आधारित रहेर स्वतन्त्र परीक्षण गराउनु पर्ने सरोकारवालाको माग रहेको छ ।
निक्षेपकर्ताको हित सुरक्षित कसरी ?
बैंकमा पैसा जम्मा गर्ने सर्वसाधारणले आफ्नो रकम सुरक्षित रहने र बैंकले त्यसलाई विवेकपूर्ण रूपमा परिचालन गर्ने अपेक्षा गर्छन् । बैंकले निक्षेपबाट संकलित स्रोत कर्जा प्रवाह, लगानी, सञ्चालन र आवश्यक पूर्वाधारमा खर्च गर्छ । त्यसैले केन्द्रीय कार्यालयका लागि भवन खरिद गर्नु आफैंमा अनुचित होइन । बैंकले आफ्नै भवन खरिद गर्दा दीर्घकालीन भाडा खर्च घटाउन र सम्पत्तिको स्वामित्व कायम गर्न सक्छ ।
तर यस्ता निर्णयमा खर्चको औचित्य र त्यसबाट प्राप्त हुने लाभको मूल्यांकन आवश्यक हुन्छ । बजार मूल्यभन्दा धेरै रकम तिरिएको पुष्टि भएमा त्यसले बैंकको सम्पत्ति, पूँजी र भविष्यमा प्राप्त हुन सक्ने प्रतिफलमा असर पार्न सक्छ ।
सहकारी क्षेत्रमा बचतकर्ताको रकम कमजोर आन्तरिक नियन्त्रण, स्वार्थको द्वन्द्व र जोखिमपूर्ण लगानीका कारण समस्यामा परेको अनुभवले वित्तीय संस्थामा पारदर्शिता र निगरानीको महŒव देखाएको छ ।
मोरङको केरौन १३२ केभी सबस्टेसन निर्माण सम्पन्न
बिहीबार, कात्तिक १२, २०८३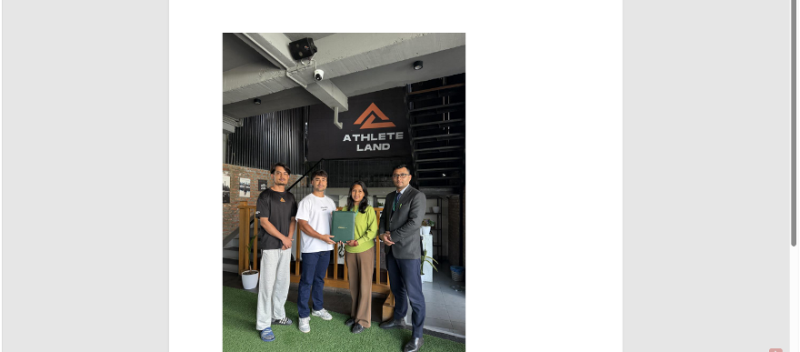
सिटिजन्स बैंक इन्टरनेशनल र एथलीट ल्यान्डबीच समझदारी
बिहीबार, कात्तिक १२, २०८३
जलाशययुक्त आयोजनामा लगानी तथा प्रविधिमा सहकार्य गर्न आह्वान
बिहीबार, कात्तिक १२, २०८३
जलवायु विपद् पूर्वतयारीका लागि यूएन एसिया प्यासिफिकमा नेपालको तीन प्रस्ताव
बिहीबार, कात्तिक १२, २०८३- पुष्प व्यवसाय युवा उद्यमशीलता र स्वरोजगारको माध्यमः सुमन महर्जन, संयोजक, १९ औँ गोदावरी फूलको प्रतियोगितात्मक प्रदर्शनी- २०८३
- पुष्प व्यवसायमा सरकारको स्पष्ट नीति र प्राथमिकता आवश्यकः राजेशभक्त श्रेष्ठ, अध्यक्ष, फ्लोरिकल्चर एसोसिएसन नेपाल
- मोरङको केरौन १३२ केभी सबस्टेसन निर्माण सम्पन्न
- सिटिजन्स बैंक इन्टरनेशनल र एथलीट ल्यान्डबीच समझदारी
- जलाशययुक्त आयोजनामा लगानी तथा प्रविधिमा सहकार्य गर्न आह्वान
- जलवायु विपद् पूर्वतयारीका लागि यूएन एसिया प्यासिफिकमा नेपालको तीन प्रस्ताव
- विपद् बीमाको दाबी भुक्तानीमा सकस
- नारायणगढ–मुग्लिन सडक यात्रा असुरक्षित