गरिमा विकास बैंकको खराब कर्जा ४.८१ प्रतिशत पुग्यो

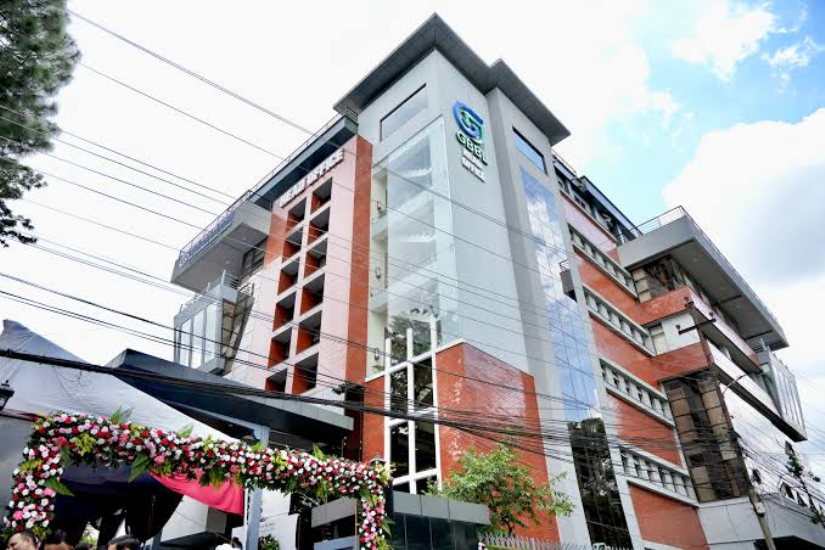
काठमाडौं । गरिमा विकास बैंकको खराब कर्जा बढ्दै जाँदा नाफा र सेयरधनीको प्रतिफलमा दबाब देखिएको छ । बैंकले चालु आर्थिक वर्ष २०८३÷८४ को पहिलो त्रैमासमा खुद नाफा सामान्य रूपमा घटेको वित्तीय विवरण सार्वजनिक गरे पनि सम्पत्तिको गुणस्तर, प्रतिसेयर आम्दानी र लाभांश वितरण क्षमतामा देखिएको संकुचनले बैंकको वित्तीय अवस्थामाथि प्रश्न उठाएको छ ।
बैंकको निष्क्रिय कर्जा (एनपीएल) अनुपात गत आर्थिक वर्षको पहिलो त्रैमासमा ४.७३ प्रतिशत रहेकोमा चालु आर्थिक वर्षको असोज मसान्तमा बढेर ४.८१ प्रतिशत पुगेको छ । खराब कर्जा बढेसँगै निष्क्रिय कर्जाका लागि गरिएको नोक्सानी व्यवस्थाको कभरेजसमेत १२०.७२ प्रतिशतबाट घटेर १०४.०९ प्रतिशतमा झरेको छ ।
चालु आवको पहिलो तीन महिनामा बैंकले २४ करोड १ लाख २४ हजार रुपैयाँ खुद नाफा कमाएको छ । अघिल्लो आर्थिक वर्षको सोही अवधिमा २५ करोड ५ लाख ७५ हजार रुपैयाँ नाफा कमाएको बैंकको नाफा ४.१७ प्रतिशतले घटेको हो । नाफा घटेसँगै बैंकको वार्षिकीकृत प्रतिसेयर आम्दानी (ईपीएस) १७ रुपैयाँ ६४ पैसाबाट घटेर १४ रुपैयाँ ५० पैसामा सीमित भएको छ ।
बैंकको नाफा घट्नुमा मुख्यतः खुद ब्याज आम्दानी र अन्य सञ्चालन आम्दानीमा आएको संकुचन देखिएको छ । साउन, भदौ र असोजको अवधिमा खुद ब्याज आम्दानी ७.७९ प्रतिशतले घटेर ९२ करोड ८ लाख १४ हजार रुपैयाँमा सीमित भएको छ । अघिल्लो वर्षको पहिलो त्रैमासमा यस्तो आम्दानी ९९ करोड ८५ लाख ९४ हजार रुपैयाँ थियो ।
ब्याज आम्दानी ११.२८ प्रतिशतले घटेर १ अर्ब ८२ करोड १७ लाख रुपैयाँमा झरेको छ भने ब्याज खर्च पनि १४.५९ प्रतिशतले घटेर ९० करोड ९ लाख रुपैयाँ कायम भएको छ । ब्याज खर्च घटे पनि ब्याज आम्दानीमा आएको गिरावटले बैंकको मुख्य आम्दानी खुम्चिएको हो ।
कर्जा जोखिम व्यवस्थापनका लागि छुट्याइने इम्पेयरमेन्ट चार्ज २३.६८ प्रतिशतले घटेर २५ करोड ४२ लाख ९१ हजार रुपैयाँमा झरेको छ । अघिल्लो वर्ष यस्तो खर्च ३३ करोड ३१ लाख ९३ हजार रुपैयाँ थियो । कर्जा नोक्सानी व्यवस्थामा करिब ७ करोड ८९ लाख रुपैयाँ कमी आए पनि बैंकको सञ्चालन मुनाफा ४.३४ प्रतिशतले घटेर ३४ करोड २१ लाख रुपैयाँमा सीमित भएको छ ।
पीई रेसियो २८.६२ गुणा
नाफा र प्रतिसेयर आम्दानी घटिरहेका बेला बैंकको सेयर मूल्यांकन भने तुलनात्मक रूपमा महँगो देखिएको छ । पहिलो त्रैमासको वित्तीय विवरणमा प्रतिसेयर अन्तिम कारोबार मूल्य ४१५ रुपैयाँ र वार्षिकीकृत ईपीएस १४ रुपैयाँ ५० पैसा हुँदा मूल्य आम्दानी अनुपात (पीई रेसियो) २८.६२ गुणा कायम भएको छ ।
गरिमा विकास बैंकको घट्दो नाफा, ४.८१ प्रतिशत खराब कर्जा र १४ रुपैयाँ ५० पैसा प्रतिसेयर आम्दानीका बीच २८.६२ गुणा पीई रेसियो कायम हुनुले बैंकको सेयर मूल्यांकन तुलनात्मक रूपमा महँगो देखिएको छ । लगानीकर्ताले एउटा शेयर ४१५ रुपैयाँमा किन्दा बैंकले त्यसको प्रतिफल वार्षिक १४ रुपैयाँ १५ पैसा मात्र कमाइरहेको छ ।
यस हिसाबले ४१५ रुपैयाँ बराबरको रकम बैंकको प्रतिसेयर आम्दानीबाट मात्रै फिर्ता हुन करिब २८.६२ वर्ष लाग्ने देखिएको छ । बैंकको प्रतिसेयर नेटवर्थ १५५ रुपैयाँ ६८ पैसा छ । यस आधारमा ४१५ रुपैयाँको सेयर मूल्य नेटवर्थको तुलनामा करिब २.६६ गुणा हुन्छ । अर्थात् बैंकको एक रुपैयाँ किताबी मूल्यका लागि बजारले २ रुपैयाँ ६६ पैसा मूल्यांकन गरेको छ ।
वितरणयोग्य नाफा ८ करोडमा सीमित
बैंकको वितरणयोग्य नाफा चालु आर्थिक वर्षको पहिलो त्रैमाससम्म ८ करोड ३२ लाख ७८ हजार रुपैयाँ मात्रै रहेको छ । यसले आगामी दिनमा लाभांश वितरण गर्न सक्ने क्षमतामा दबाब देखाउँछ । बैंकले लेखांकनमा खुद नाफा कमाए पनि नियामकीय व्यवस्था र अन्य समायोजनपछि सेयरधनीलाई वितरण गर्न उपलब्ध हुने रकम निकै सीमित रहेको छ ।
बैंकको स्वपुँजीमा प्रतिफल (आरओई) १०.७१ प्रतिशतबाट घटेर ९.१५ प्रतिशतमा झरेको छ । कुल सम्पत्तिमा प्रतिफल (आरओए) पनि ०.९६ प्रतिशतबाट घटेर ०.८४ प्रतिशतमा सीमित भएको छ । यी सूचकले बैंकले सेयरधनीको पुँजी र आफ्नो सम्पत्तिबाट प्राप्त गर्ने प्रतिफल क्षमतामा कमी आएको देखाउँछन् ।
निक्षेप र कर्जा बढे पनि आम्दानीमा भएन सुधार
बैंकले व्यवसाय विस्तार भने जारी राखेको छ । असोज मसान्तसम्म ग्राहक निक्षेप १ खर्ब १ अर्ब ५३ करोड ५६ लाख रुपैयाँ पुगेको छ । गत असार मसान्तको तुलनामा निक्षेप ३.११ प्रतिशतले बढेको हो । त्यस्तै कर्जा प्रवाह २.५७ प्रतिशतले बढेर ८० अर्ब २२ करोड ९२ लाख रुपैयाँ पुगेको छ ।
बैंकको निक्षेपको लागत ४.४२ प्रतिशतबाट घटेर ३.४६ प्रतिशत र आधार दर ६.३९ प्रतिशतबाट घटेर ५.१८ प्रतिशतमा झरेको छ । तर औसत ब्याजदर अन्तर (स्प्रेड) पनि ४.५९ प्रतिशतबाट घटेर ४.०५ प्रतिशतमा सीमित भएको छ ।
बैंकको चुक्ता पुँजी ६ अर्ब ६२ करोड ३४ लाख ८३ हजार रुपैयाँ छ । पुँजी पर्याप्तता अनुपात १२ . ८४ प्रतिशत र तरलता अनुपात २५ . ९१ प्रतिशत रहेको छ ।
समग्रमा गरिमा विकास बैंकको निक्षेप र कर्जा विस्तार सकारात्मक देखिए पनि त्यसअनुसार आम्दानी र नाफा बढ्न सकेको छैन । खराब कर्जा बढ्नु, नोक्सानी व्यवस्थाको कभरेज घट्नु, ईपीएस र प्रतिफलका सूचक कमजोर हुनु तथा वितरणयोग्य नाफा सीमित रहनुले बैंकका लागि आगामी यात्रा चुनौतीपूर्ण रहेको छ ।
भयानक क्रिप्टो डकैतीपछि बाइनान्सबाट एकै दिन ३.६ अर्ब डलर झिकियो, उत्तर कोरियाली ह्याकरमाथि आरोप
मंगलबार, कात्तिक १७, २०८३
तीन महिनामा १६ अर्बको विद्युत् निर्यात
मंगलबार, कात्तिक १७, २०८३
विपद् कोष, खरिद ऐन संशोधनदेखि आर्थिक सुशासनका क्षेत्रमा प्रगति
मंगलबार, कात्तिक १७, २०८३
धान सिजनमा नहरहरू पूर्ण सञ्चालनमा
मंगलबार, कात्तिक १७, २०८३- भयानक क्रिप्टो डकैतीपछि बाइनान्सबाट एकै दिन ३.६ अर्ब डलर झिकियो, उत्तर कोरियाली ह्याकरमाथि आरोप
- तीन महिनामा १६ अर्बको विद्युत् निर्यात
- विपद् कोष, खरिद ऐन संशोधनदेखि आर्थिक सुशासनका क्षेत्रमा प्रगति
- धान सिजनमा नहरहरू पूर्ण सञ्चालनमा
- फिन्टेकमा आधारित उदीयमान नवप्रवर्तन प्रदर्शन सम्पन्न
- सरकारको शैलीमाथि प्रश्न र आशंका
- जातीय भेदभावको अन्त्य कहिले ?
- सरकारको निर्णयमा जनता कहाँ छन् ?